背后骑摩托车,坐后座的人,其实比你想的更重要
0
2026-10-08

说实话,我身边真有朋友买车好几年,商业险一概不买,就一个交强险走天下,问他为啥,回答特干脆:“我技术好,不会撞。”每次听到这话,我都想笑——你不撞别人,别人撞你啊,但问题来了,只买交强险怎么赔付?这事儿很多人其实压根没搞明白,今天咱就掰开揉碎聊一聊。
先记住一句话:交强险不是给你修车用的,它是赔给别人的,你别看它名字叫“强制保险”,就以为它啥都管,真出事儿了,你会发现它能管的范围窄得让你有点心塞。
交强险的全称是“机动车交通事故责任强制保险”,关键词在“强制”和“责任”上,它只赔本车人员、被保险人以外的受害人,翻译成人话就是:你撞了别人,别人的损失,交强险帮你出一点;你车上的人、你自己、你的车,交强险基本不管。
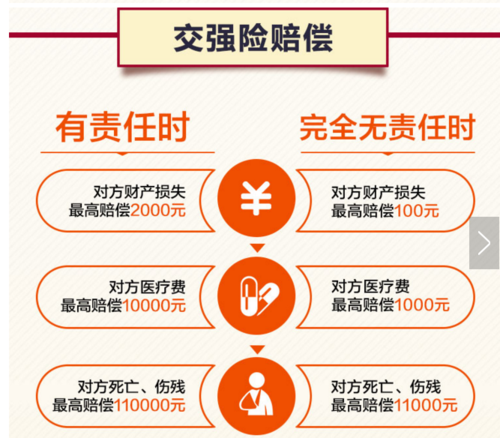
那赔多少呢?2020年9月车险综合改革之后,交强险的限额有所提高,我直接给你列个表,清楚一点:
| 赔偿项目 | 有责限额 | 无责限额 |
|---|---|---|
| 死亡伤残赔偿 | 180,000元 | 18,000元 |
| 医疗费用赔偿 | 18,000元 | 1,800元 |
| 财产损失赔偿 | 2,000元 | 100元 |
看到没?如果你全责撞了一辆豪车,修车要5万,交强险最多只帮你掏2000块财产损失,剩下的4万8,你自己从兜里掏,这时候你要是只买了交强险,那真是眼泪掉下来。
别急,就算只买了交强险,出了事儿也有固定流程,不是让你直接跑路,我按顺序说:
我有个亲戚,只买交强险,倒车时把人家电动车撞了,对方医疗费花了3万,交强险医疗限额1万8,剩下1万2他自己掏的,他车尾灯也碎了,自己花800换的,事后他跟我说:“省那两千块商业险,赔了一万二,我真是捡了芝麻丢了西瓜。”
不能,绝对不可能,交强险的赔付对象里不包含本车人员和被保险人,你的车损、你车上乘客的伤,交强险看都不看一眼。
要,但走的是“无责限额”,财产损失只赔100块,医疗1800,死亡伤残18000,而且这钱是赔给对方的,不是赔给你,你无责,你的损失应该由对方交强险和对方商业险赔。
交强险死亡伤残限额18万,医疗1.8万,财产0.2万,加起来最多20万,剩下的30万,你自己承担,如果你名下没房没车没存款,法院执行也难,但你会被限制高消费、列入失信名单,这日子,你自己想。
可以,一个保险年度内,交强险没有出险次数限制,但每次赔付都占用限额,比如你今年已经赔了1万医疗,下次再出险,医疗限额就只剩8000了。
我只说事实,你自己判断,交强险是国家强制让你买的,不买不能上路,但它保额低、范围窄,本质上是一个“最低门槛”,如果你开车技术好、路上车少、自己车不值钱、并且能承受撞了豪车或撞伤人的经济风险,那你只买交强险也行,但如果你在城里开、车流大、电动车乱窜、你自己也没多少存款,那我劝你至少加一个第三者责任险,保额200万起,一年也就一千多块,别等到真出了事,才拍大腿说“早知道”。
我写这些不是吓唬你,是希望你看完之后,能明白只买交强险怎么赔付这件事的真实样子,它像个安全帽,能挡小石子,挡不了大铁锤,你非要只戴安全帽上工地,那是你的自由,但别怪铁锤不讲情面。
好了,关于只买交强险赔付的事,我想到哪写到哪,基本说透了,你要是还有具体案例拿不准,找个保险查勘员问一嘴,比网上看十篇文章都管用。
发表评论
暂时没有评论,来抢沙发吧~