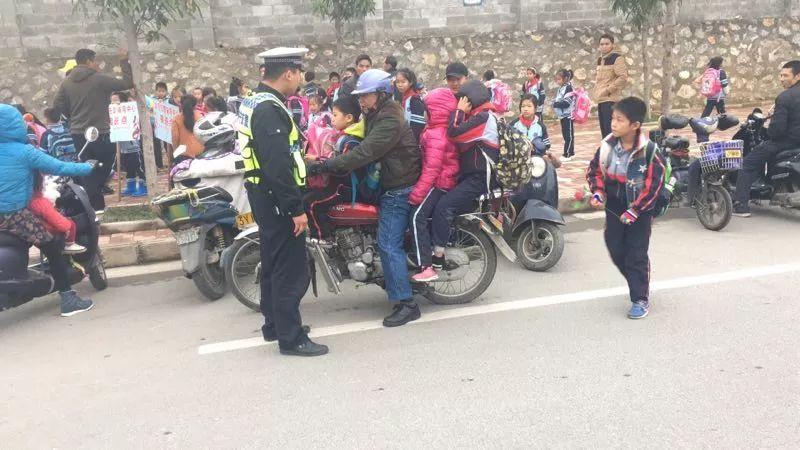
背后骑摩托车,坐后座的人,其实比你想的更重要
0
2026-10-08

提车那天,我握着方向盘的手都在冒汗,不是紧张驾驶,是紧张一件事——新车怎么上保险,销售发来一张报价单,密密麻麻的险种名称和数字,交强险、车损险、三者险、划痕险、玻璃险……我当时脑子里只有一个念头:这些到底哪个是必须买的?哪个是4S店在赚我钱?
后来我花了整整一周,问了三个做保险的朋友,翻了保险条款原文,还跟一个在理赔岗干了八年的老哥吃了顿饭,今天我就用费曼写作法——也就是把一件事讲到隔壁王阿姨都能听懂的程度——来聊聊新车保险怎么买。
你可以把车险想象成给车穿衣服,交强险是国家规定必须穿的“底裤”,不穿不让上路,商业险是你自己选的“外套、雨衣、护膝”,穿多穿少看你的胆量和钱包。
交强险赔的是你撞了别人的情况,但注意,它赔得很少,死亡伤残最高18万,医疗费用最高1.8万,财产损失只有2000块,现在路上随便蹭个豪车,2000块连个车灯都不够,所以商业险才是真正给你兜底的。
我直接给你一个判断标准:赔别人的、赔自己车的、赔自己人的,三类里各挑核心的。
我第一年就被忽悠买了划痕险,结果一年下来,车门上两道浅划痕,出险吧,影响第二年保费折扣;不出险吧,白交几百块,后来修理厂朋友说,这种浅划痕抛光就能解决,几十块钱的事。
还有玻璃单独破碎险——现在车损险里已经包含了,别被单独列出来再收一次钱。自燃险同理,新车在质保期内自燃,厂家赔,车损险也赔。
| 险种 | 推荐程度 | 大概费用(首年) | 说明 |
|---|---|---|---|
| 交强险 | 强制 | 950元 | 不买不能上牌 |
| 三者险200万 | 强烈建议 | 1200-1500元 | 赔别人,防倾家荡产 |
| 车损险 | 强烈建议 | 2000-2500元 | 赔自己车,已含多项附加 |
| 座位险1万/座 | 建议 | 100-200元 | 可替换为驾乘意外险 |
| 划痕险 | 不推荐 | 300-500元 | 出险不划算,新手易被推销 |
我第一辆车在4S店买的保险,图省事,后来发现同样的险种组合,电话车险报价便宜了800多块,但4S店也有好处:出险后直接开过去,理赔维修一条龙,不用自己垫钱。
我的建议是:第一年可以在4S店买,尤其是贷款买车,很多金融方案要求店内投保,但你要做一件事——拿着4S店的报价单,打两家保险公司电话问价,心里有底,如果差价在500以内,选4S店省心;差价超过1000,果断换。
线上渠道(保险公司官网、官方APP)现在也很成熟,经常有返现或赠品,但要注意,别在来路不明的第三方链接买,容易遇到假保单。
第一,不计免赔要确认包含。虽然改革后车损险默认含了,但三者险的不计免赔要单独看条款,没有它,你全责时自己还要掏20%。
第二,指定修理厂条款。如果你希望出险后去4S店修,要确认保单里有没有“指定专修厂特约条款”,没有的话,保险公司可能按二类修理厂价格赔,差价自己补。
第三,保险生效时间。商业险一般是投保后次日零时生效,但可以要求“即时生效”,提车当天开上路,千万别裸奔。
第四,别忽略驾乘意外险。座位险保额低,价格也不便宜,同样200块,驾乘意外险能保到20万/座,还不影响车险折扣。
第一年没出险,第二年保费会降,但如果你第一年出了两次险,第二年可能涨得比你赔的还多,所以小刮小蹭,自己修更划算,我现在的原则是:维修费低于1500,不走保险。
续保前一个月,会有无数电话打给你,别急着答应,把去年的保单翻出来,看看哪些险种这一年根本没用上,比如你从来不上高速,座位险可以调低;你车停地库,盗抢风险低……保险是动态调整的,不是一锤子买卖。
好了,关于新车怎么上保险,我把我能想到的、踩过的、问过的都倒出来了,你提车的时候,拿着这篇对照着看,至少不会被销售牵着鼻子走,至于具体选哪家保险公司,其实大同小异,关键看当地理赔服务口碑——问问你身边修车厂的朋友,他们最清楚谁家赔钱爽快。
发表评论
暂时没有评论,来抢沙发吧~