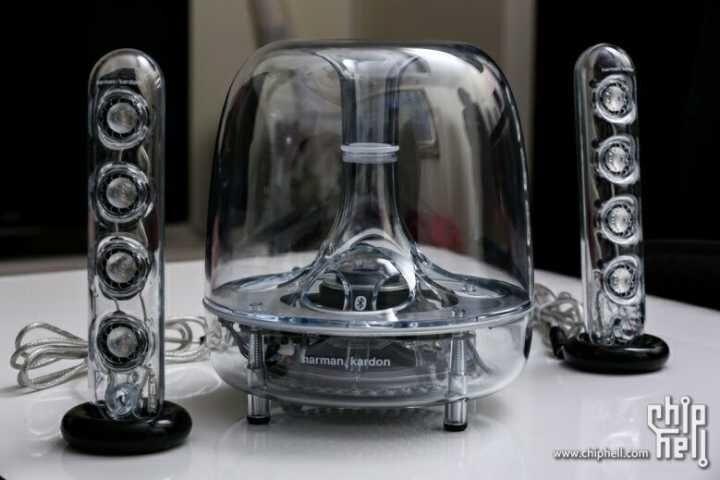
哈曼卡顿怎么样?从水晶音箱到家庭影院,一次说清楚
0
2026-10-08

前两天我跟一个刚提了电车的哥们儿吃饭,他跟我说了个事儿——他去年买车的时候,4S店给他报的保费是7800块,他也没多想,觉得新车嘛,贵点正常,结果今年续保的时候,他随手在一个叫“新能源车保险平台”的地方点了点,同样的险种、同样的保额,报价直接干到了5200,他当时就愣住了,省下的2600块,够他充大半年的电了。
我听完也挺好奇,新能源车保险平台,这词儿这两年听得越来越多,但很多人其实压根没搞明白它跟普通车险有啥区别,今天我就试着用大白话,把我自己搞懂的这个东西,讲给你听。
你如果开的是油车,车险的逻辑特别简单:撞了修、修了赔,但电车不一样,我打个比方你就懂了——油车像是个机械手表,坏了拆开修修就行;电车更像是个大号的智能手机,屏幕、电池、里面的芯片,哪一个出问题,都不是路边修理厂能随便搞定的。
尤其是电池,我有个朋友的车底盘被石头磕了一下,看着没啥事,结果去检查发现电池包有个很小的形变,厂家直接建议换整个电池包,报价8万多,他当时就懵了,所以新能源车的保险,核心根本不是“修车”,而是电池、电机、电控这三大件的风险兜底。
那问题来了——传统保险公司对这块儿的定价,说实话,经验还不太够,赔付率一高,保费就集体上涨,这就导致很多电车车主觉得“省下的油钱全交保费了”。
你可以把它想象成一个专门给电车车主用的“保险超市”,它自己不生产保险,而是把平安、人保、太保这些大公司的报价拉到一个页面里,让你一眼看明白谁家便宜、谁家贵、谁家对电池的保障更全。
但你别小看这个“拉到一个页面里”的动作,以前你要想比价,得挨个打电话、加微信、发行驶证,折腾一整天可能也就问了三家,现在你在平台上填一次信息,十几家公司的报价刷刷刷全出来了,还能直接看到哪家送充电券、哪家送道路救援。
我整理了一下,这类平台通常能干这么几件事:
我做了个简单的对比表,你一看就明白:
| 对比项 | 4S店/传统渠道 | 新能源车保险平台 |
| 报价来源 | 通常只推1-2家合作公司 | 十几家同时报价 |
| 电池保障条款 | 销售很少主动讲清楚 | 平台会单独列出来对比 |
| 价格透明度 | 低,容易捆绑销售 | 高,同一条件下直接比价 |
| 理赔协助 | 基本靠你自己联系 | 部分平台有专人协助 |
| 适合人群 | 图省事、完全不想操心的人 | 愿意花5分钟比价、想省钱的人 |
当然也不是说4S店就一无是处,有些品牌跟保险公司有深度合作,出险后维修流程确实顺畅,尤其是那种一体化压铸的车身,外面修理厂根本修不了,所以关键不是谁好谁坏,而是你得知道自己有哪些选择。
我自己用过两三个平台,也踩过一些小坑,说几个实在的:
我现在是这么干的:续保前45天,先上平台拉一轮报价,心里有个底价,然后拿着这个底价去问4S店和原来那家保险公司,看他们能不能match或者给点额外的东西,比如免费保养、充电卡,通常至少能谈下来几百块,或者多拿点赠品。
如果你一年开不到1万公里,真的可以认真考虑按里程计费的那种新能源车保险平台产品,我算过一笔账,我一年开8000公里左右,按里程计费比传统按年计费能省大概30%,当然前提是你得接受车上装个OBD盒子或者用APP记录里程。
最后说个真事儿,上个月我另一个朋友,他的电车在高速上被追尾了,电池包外壳有一道划痕,保险公司一开始说“没伤到电芯,不用换”,只肯赔喷漆,他通过平台那边的理赔协助去交涉,平台的人帮他找了电池厂家的检测报告模板,证明外壳划痕可能导致密封性下降,最后保险公司同意换整个电池包下壳体,赔了1万6,他跟我说,那一下就觉得,这平台没白用。
行了,关于新能源车保险平台,我大概就琢磨到这儿,你要是最近正好要续保,不妨花个十分钟去试试,反正比价又不要钱。
发表评论
暂时没有评论,来抢沙发吧~