手机怎么变行车记录仪?其实你口袋里就藏着一个,别浪费了
0
2026-10-08

说实话,我第一次听说“车主卡”的时候,脑子里蹦出来的画面是一张印着方向盘的金色卡片,专门用来加油打折的,后来自己折腾了几次,才发现这东西比想象中要实在得多——它不只是加油便宜几毛钱,还能帮你把养车这件事变得不那么肉疼。
那到底如何办理车主卡?别急,我把自己踩过的坑和摸出来的门道,掰开揉碎了跟你聊聊。
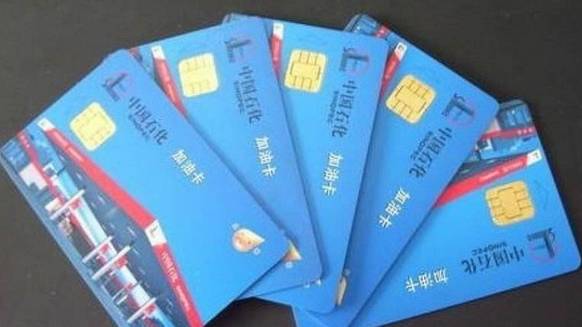
简单说,车主卡就是银行或者一些汽车服务平台跟加油站、保险公司、维修店合作推出的信用卡或者会员卡,它最核心的好处就一个:让你在花钱养车的时候,能少花点钱,或者多拿点东西。
比如最常见的加油返现——你加200块钱油,它返你20块;或者积分翻倍,攒着能换保养,还有的送道路救援、洗车券、甚至车险打折,不同银行、不同平台的车主卡,侧重点完全不一样。
所以第一步不是急着去填表,而是先问自己:我一年下来,油费、过路费、停车费、保养费,哪块花得最多? 如果你一个月油费就一千多,那就找加油优惠力度大的;如果你经常跑高速,那就盯着ETC折扣和道路救援去的。
我当初查了挺久,发现办理渠道其实就三类,各有各的脾气。
我个人建议:如果你已经有某家银行的信用卡,而且用得不错,优先办那家的车主卡。 因为已经有信用记录,下卡快,额度也好看,别一上来就广撒网,征信被查花了反而麻烦。
我拿自己办平安车主卡的经历当例子,流程差不多是通用的。
身份证、行驶证、驾驶证,这三样基本跑不掉,有些银行还会要你提供工作证明或者近三个月的工资流水,如果是网上申请,拍照上传就行,但行驶证必须是你本人名下的——拿老婆的车去办,银行大概率会拒。
去银行APP里搜“车主卡”,对比一下年费政策、加油返现比例、积分规则,别光看广告上写的“最高返30%”,点进去看小字——往往有上限,比如每月最多返50块,填表的时候,年收入别瞎写,银行会查社保和公积金,写太高反而露馅。
一般3到7个工作日就有结果,通过了就等快递寄卡,收到后要在卡背面签名,然后打银行客服电话或者用APP激活。注意:不激活是不收年费的,但激活后如果没刷够次数,年费可能就扣了。 所以要记清楚免年费条件,首年免年费,刷6次免次年”。
激活后,赶紧把卡绑到支付宝、微信,还有加油APP上,很多加油返现是需要你在指定APP里支付才生效的,直接刷卡反而没优惠,我第一次就傻乎乎直接刷,结果一分没返,后来打客服才知道要扫码支付。
下面这个表是我自己用过或者身边朋友反馈的,不一定最新,但大方向差不多,你办之前最好再去官网确认一下。
| 银行/平台 | 核心优惠 | 年费政策 | 适合谁 |
| 平安车主卡 | 加油88折,每月最高返80元 | 首年免,刷6次免次年 | 油费高、经常跑长途 |
| 招商Car Card | 积分翻倍,可换星巴克、保养 | 首年免,刷6次免次年 | 喜欢攒积分换小礼品 |
| 广发车主卡 | 高速通行费8折,送道路救援 | 首年免,刷3次免次年 | 经常跑高速 |
| 途虎联名卡 | 保养7折,洗车9.9元 | 无年费(部分) | 习惯在途虎养车 |
看到没?没有一张卡是全能冠军。 你得根据自己的用车习惯来挑,我最后留了两张:一张平安加油,一张广发跑高速,虽然麻烦点,但一年下来确实省了快两千。
还有一点,征信查询次数很重要。 你一个月内申请三四家银行的车主卡,征信报告上全是“贷款审批”查询记录,后面再想办房贷车贷就难了,所以想清楚再下手,别广撒网。
我见过不少人,卡办下来就扔抽屉里,一年刷不了几次,年费倒是扣了,这就太亏了。
我的习惯是:把车主卡当成专门的养车钱包,加油、洗车、买保险、交罚款,全走这张卡,每个月看一眼账单,返现了多少、积分攒了多少,有时候银行还会搞“周末加油满200减30”之类的限时活动,顺手领一下,一顿早饭钱就有了。
记得设置自动还款,车主卡说到底也是信用卡,逾期了照样上征信,别为了省几块钱油费,把信用搞花了。
对了,如果你车是新能源的,现在也有一些专门的电卡或者充电联名卡,逻辑差不多,但优惠方向从加油变成充电服务费打折,办之前问清楚支不支持你常用的充电桩品牌。
行了,关于如何办理车主卡,我能想到的实在话就这些,你照着这个思路去挑、去办、去用,大概率不会翻车,要是拿不准选哪张,就先从自己加油最频繁的那家加油站入手,看看它跟哪家银行有合作——这招最笨,但也最稳。
发表评论
暂时没有评论,来抢沙发吧~