轮胎怎么看反正?别装反了,否则下雨天你会怀疑人生
0
2026-10-08

去年续保的时候,我一个朋友气呼呼地打电话给我:“凭什么啊?我三年没出过险,保费就便宜了三百块,隔壁老王去年撞了两次护栏,今年保费才涨了不到两百?这核保是不是瞎算的?”
我当时就笑了,我说你别急,车险核保不是菜市场砍价,它更像医院里的体检中心加风险预测模型,今天咱们就用费曼那套“说人话”的办法,把“车险核保如何”这件事掰开揉碎聊清楚,看完你就明白,为啥有时候你觉得自己是优质客户,保险公司却悄悄给你加了价。
简单说,核保就是保险公司在决定要不要接你这单生意,以及按什么价格接,它不是简单看你去年出没出险,而是从人、车、环境三个维度给你画一张风险画像,你可以理解为:保险公司在问自己——“这个驾驶员,未来一年撞车的概率有多大?撞了之后要赔多少钱?”
我画个表格你一眼就懂:
| 核保维度 | 具体看什么 | 对保费的影响方向 |
| 从人因子 | 年龄、驾龄、性别、婚姻状况、历史理赔记录、违章次数 | 年轻未婚男司机、多次违章 → 保费上浮 |
| 从车因子 | 车价、车型零整比、安全配置、使用性质(家用/营运) | 零整比高的车、营运车 → 保费更高 |
| 从环境因子 | 常行驶区域、停放地点、年均里程 | 一线城市核心区、高里程 → 风险加成 |
你看,老王虽然出了两次险,但他开的是辆八年的国产代步车,零整比低,平时就停在郊区院子里,而你朋友开的是辆进口SUV,停在地下车库,每天通勤要穿三个拥堵商圈,核保系统一算,老王赔一次的钱可能还不到你朋友赔一次的零头,所以最后保费差距没想象中大,逻辑上完全说得通。
别把核保想得太神秘,它其实就是个“基准价 × 一堆系数”的过程,我尽量说得像做菜一样:
所以下次有人跟你说“我保费怎么比去年贵了200”,你可以让他把保单翻到背面,看看上面那串系数是不是变了,有时候只是因为他搬家了,从四线城市搬到了省会,核保模型里的“地区风险因子”就悄悄上调了。
这里有个特别容易被忽略的点:核保不是只看过去,更看未来,保险公司手里有几十年的理赔数据,他们发现某些特征组合的赔付率明显偏高。
我见过最冤的一个案例:一位女司机,五年零理赔,就因为把车借给刚拿驾照的侄子开了一个月,结果侄子倒车撞了墙,虽然只赔了1200块,但核保记录里“驾驶员年龄范围扩大”这个标签被激活了,第二年保费直接涨了四百多,你说气不气?但站在保险公司角度,他们确实无法区分“你侄子以后还会不会借车”。
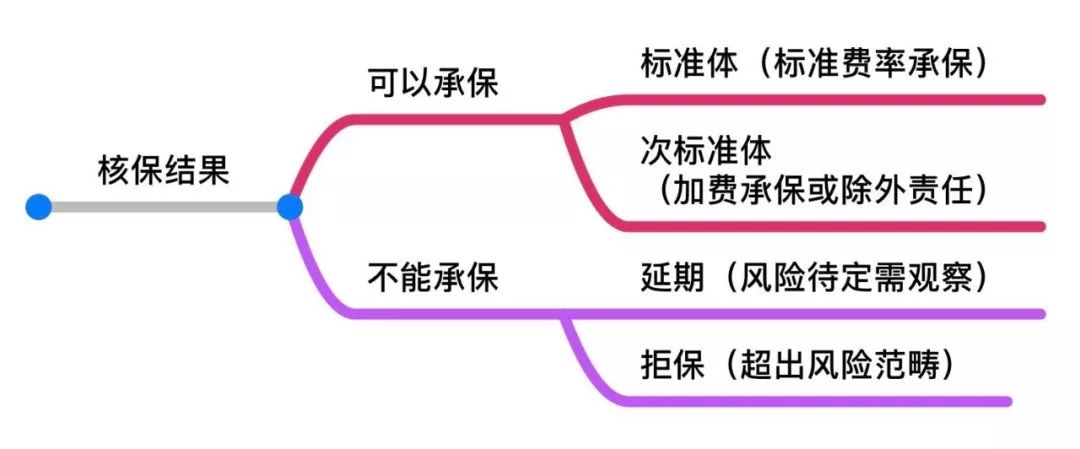
别想着对抗核保,要学会顺着它的逻辑走,几个实在的建议:
说到底,车险核保如何运作,本质上是一场概率对赌,你觉得自己是低风险客户,那就用实际行动(少出险、少违章、控制里程)去证明,保险公司不是慈善家,但也不是不讲道理——它只是比你更相信数据。
上次我那个朋友听完,默默去查了自己保单上的自主系数,果然是1.05,他叹了口气说:“行吧,明年我把那辆SUV换成小电动,看它还怎么核。”
我回他:“那你得先问问你家小区充电桩够不够用。”
发表评论
暂时没有评论,来抢沙发吧~