驾校退钱怎么退?别急,这事儿我帮你捋明白了
0
2026-10-08

提新车那天,我陪朋友去4S店,销售笑眯眯递过来一张单子:“哥,保险我们这儿都能办,全险,省心。”朋友差点就点头了,我拿过来一看,划痕险、玻璃险、自燃险、涉水险……好家伙,能上的全给上了,新车第一年保费直接飙到八千多。
我把他拉到一边:“你一个南方城市,买涉水险干什么?新车质保期内,自燃险是厂家该操心的事,划痕险?你车还没开出门呢就想着刮蹭?”
销售脸色不太好看,但最后我们出门找电话车险,同样的保障项目,报价少了将近三千块。
所以新车保险怎么买,真不是“全险”两个字能糊弄过去的,今天我就用费曼那套——把复杂的东西讲得连我奶奶都能听懂——跟你聊聊新车保险的门道。
你拿到那张报价单,上面密密麻麻几十项,其实就分两类:
很多人被“全险”这个词骗了。全险根本不是“全都赔”,它只是把能买的险种都给你塞进去,有些险种对你根本没用,纯属给保险公司送钱。
新车第一年,我建议你只买这三个主险,其他看情况。
交强险那点额度,在城里开车跟裸奔没区别,三者险就是用来补这个窟窿的,你撞了别人的车、撞了人、撞了电线杆,都靠它赔。
保额怎么选? 我直接给你个表,你对着看:
| 用车场景 | 建议保额 | 理由 |
| 县城、乡镇,豪车少 | 100万 | 基本够用,保费便宜 |
| 二三线城市市区 | 200万 | 豪车密度不低,人命也贵 |
| 一线城市、常跑高速 | 300万甚至500万 | 撞一次可能倾家荡产 |
别心疼那几百块差价,100万和200万的三者险,保费差可能就三百块,真出大事,这三百块能救一个家庭。
2020年车险改革后,车损险把一堆附加险吞进去了:盗抢险、玻璃险、自燃险、涉水险、不计免赔现在都含在车损险里,所以你不用再单独买那些。
新车第一年,车损险一定要买,你车技再好,架不住别人撞你,架不住树倒下来砸车,架不住停路边被刮了找不到人,新车维修去4S店,随便一个大灯就几千块,车损险就是给你兜底的。
这个险赔的是你车里的人,分司机座和乘客座,保额一般1万到10万,如果你平时就自己开,买个司机座5万就行,如果经常带家人朋友,乘客座也买上。
但说实话,这个险保额偏低,真出大事不够用。更划算的做法是:自己单独买一份意外险,一年几百块,保额上百万,比车上人员险实在,所以这个险你可以买最低档,或者干脆不买,用意外险替代。
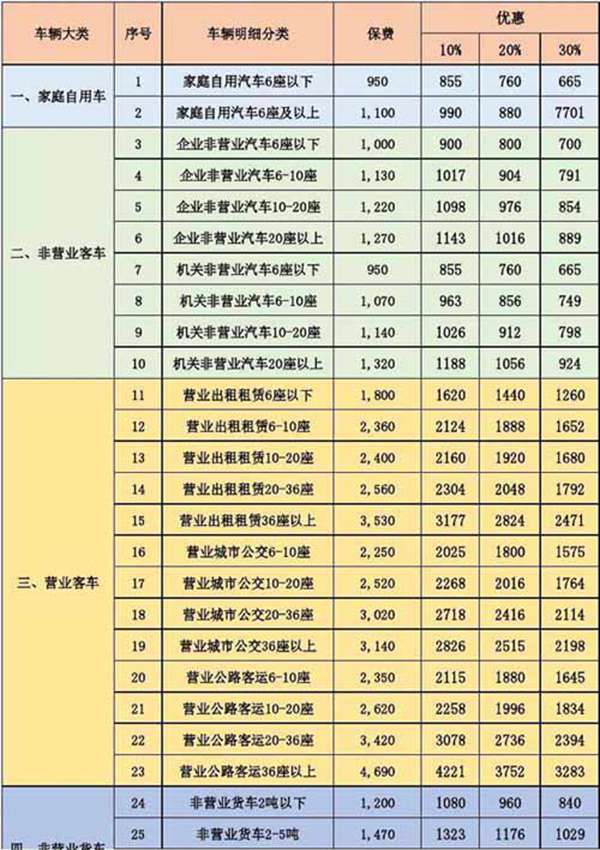
4S店销售最喜欢在这上面做文章,我给你列几个典型:
我见过最离谱的报价单,上面还有“车载货物掉落责任险”,我说:“我轿车拉什么货?拉白菜吗?”
4S店买保险,唯一的好处是出险后维修理赔一条龙,你省事,但代价是贵,通常比外面贵20%到30%,而且销售会拼命塞附加险。
电话车险和互联网车险(比如各保险公司官网、支付宝、微信)价格透明,经常有优惠,缺点是出险后你得自己跑流程,但现在理赔都线上化了,拍照上传就行,没那么麻烦。
我的建议:新车第一年,如果你完全不懂车、怕麻烦,可以在4S店买,但坚决砍掉没用的附加险,只留交强、三者、车损、车上人员,如果你愿意花半小时打电话比价,能省一两千。
问:新车第一年不出险,第二年保费能降多少?
答:交强险每年降10%,最高降30%,商业险不出险,第二年通常打6折左右,所以小刮小蹭别报保险,自己掏钱修更划算。
问:贷款买的车,4S店要求必须在店里买保险,怎么办?
答:这是霸王条款,但如果你贷款合同里写了“需在指定渠道投保”,那第一年只能认,第二年还完贷款就自由了,签贷款合同前看清楚。
问:医保外用药责任险要不要买?
答:要买,而且很便宜。几十块钱,第三者责任险默认只赔医保范围内的药,如果撞了人用了进口药、自费药,这个险能兜住,别省这几十块。
问:驾乘险和车上人员险有什么区别?
答:车上人员险是责任险,赔的是“你该承担的责任”,驾乘险是意外险,不管谁的责任,只要人在车里受伤就赔。驾乘险更实用,可以替代车上人员险。
照着买,不会错:
新车第一年,这套下来,10万左右的车保费大概4000到4500,20万的车5000到6000,比4S店报的“全险”便宜一大截。
保险这东西,买的是万一,但万一没发生,你省下的钱就是实实在在的,别让销售用“全险”两个字,把你辛苦赚的钱变成他们的提成。
好了,我得去帮朋友退掉那个划痕险了,他刚打电话说,4S店销售还在跟他讲“新车第一年划痕险很有必要”……
发表评论
暂时没有评论,来抢沙发吧~