2022南京疫情最新消息,那阵子我们一起追过的苏康码和核酸贴纸
0
2026-10-08

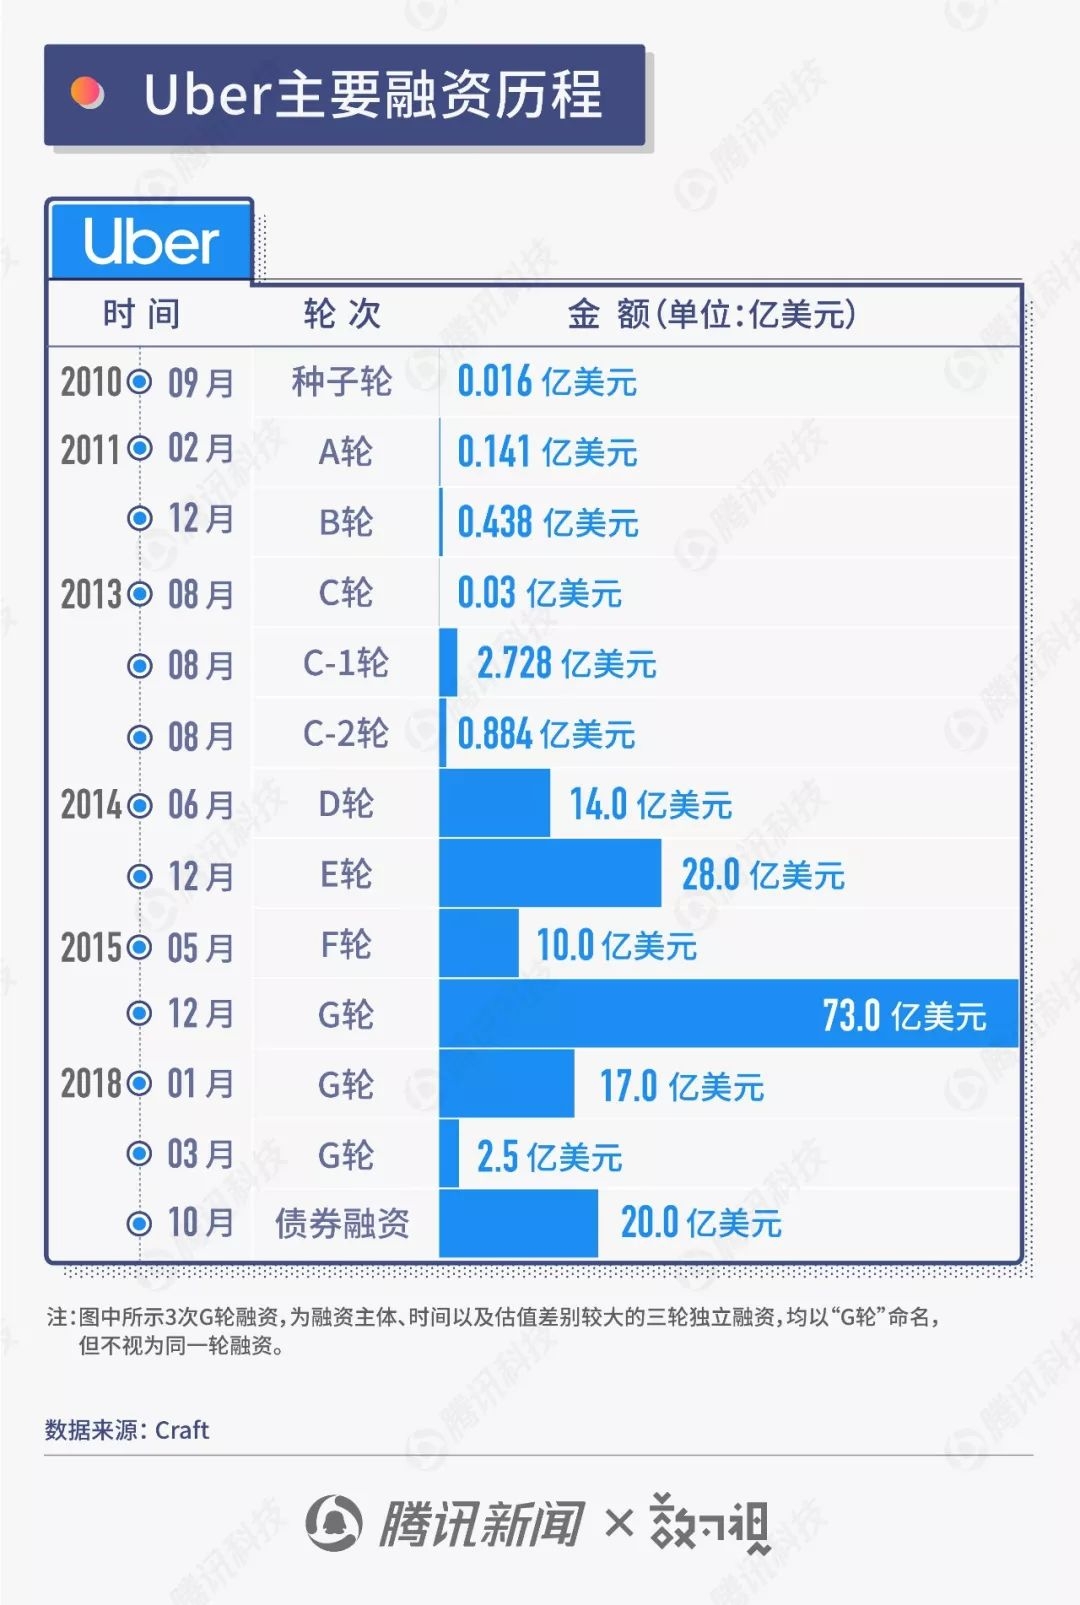
你可能每天都在用优步叫车,或者至少听说过它,但有没有那么一瞬间,你盯着手机上那辆慢慢挪过来的小车,心里嘀咕过:这玩意儿到底怎么赚钱? 每单抽那么点,够烧吗?我一开始也这么想,后来翻了不少资料,包括优步的财报、《The Upstarts》那本书,还有一些行业分析,才慢慢把它的赚钱逻辑拼完整,今天我就用费曼写作法——也就是“用大白话把一件事讲清楚,讲到外婆都能听懂”——来聊聊优步的赚钱门道。
先别急着想“不就是抽成吗”,抽成只是冰山一角,优步更像一个超级中间人,它搭建了一个巨大的数字广场,把有车的人和想坐车的人拉进来,然后从每一次撮合里薅一点羊毛,但薅法有很多种,而且它还在不断换姿势。
这是最直观的收入来源,你付了20块车费,司机可能只拿到12到14块,剩下的归优步,这个比例通常叫抽成率,一般在20%到25%之间,但不同城市、不同时段差别很大,比如下雨天、高峰期,优步会启动动态调价,1.5倍甚至3倍,多出来的钱,司机拿大头,优步也拿大头,但注意,优步不是简单粗暴地抽固定比例,它会把定价和司机收入分开算——乘客付的是市场价,司机拿的是基于时长和距离的“计算价”,中间的差价加上各种服务费,就是优步的毛收入。
那问题来了:这生意赚钱吗?说实话,过去很多年优步的出行业务一直在亏损,因为要补贴乘客、奖励司机、跟竞争对手打价格战,但最近两年,它开始“抠门”了——减少补贴、提高抽成、优化算法,2024年第一季度,优步的出行板块调整后EBITDA(息税折旧摊销前利润)终于转正了,所以抽成本身不赚钱,规模化+精细化运营后的抽成才赚钱。
优步很早就意识到,只做出行太单薄,于是它推出了Uber Eats(外卖)和Uber Freight(货运),外卖的赚钱逻辑和出行类似:从餐厅和顾客两端收钱,餐厅要给优步佣金(通常15%到30%),顾客要付配送费和服务费,配送员拿一部分,但外卖的利润更薄,因为配送员的成本更高,而且竞争极其惨烈,不过优步外卖有个隐藏优势:它和出行共享用户和司机池,一个司机送完你上班,可以顺路接个外卖单,这种协同效应能降低获客和调度成本。
货运呢?更像是一个数字货运 broker,把货主和卡车司机匹配起来,优步从中抽成,但利润率也不高,目前这块还在投入期,但增速很快。
这是我觉得最聪明的地方,优步手里有海量用户数据——你几点出门、常去哪、爱吃什么,这些数据能卖钱吗?不能直接卖,但可以变成广告,比如你在等车时,优步App里会弹出附近餐厅的优惠券;司机端会推荐加油、洗车服务,商家要为此付费,2023年优步的广告业务收入已经超过10亿美元,而且利润率极高,因为它几乎不需要额外成本,就是利用现有流量变现。
另一个是Uber One订阅,每月交9.99美元,打车和外卖免配送费,还能享受折扣,这招像亚马逊Prime——先锁定你,让你懒得换平台,订阅费本身就是稳定现金流,而且订阅用户消费频率更高,优步再从每单里抽成,一鱼两吃。
| 业务板块 | 怎么赚钱 | 利润特点 |
| 出行 | 从车费中抽成20%-25%,动态调价分成 | 规模化后利润稳定,但受监管和司机成本影响 |
| 外卖 | 餐厅佣金+顾客配送费+服务费 | 利润率薄,靠单量取胜,与出行协同 |
| 货运 | 匹配货主与司机,抽取中介费 | 还在投入期,增长快但盈利难 |
| 广告 | App内商家推广、司机端服务推荐 | 高利润,几乎纯赚 |
| 订阅(Uber One) | 月费+促进更多消费后抽成 | 稳定现金流,提高用户黏性 |
看到这里你可能会想:那优步到底赚不赚钱?答案是:它终于开始赚钱了,2023年优步全年营业利润首次转正,2024年继续改善,但它赚钱的方式不是靠某一个杀手锏,而是把出行、外卖、货运、广告、订阅拧成一股绳,出行带流量,外卖和货运提高司机利用率,广告和订阅把流量二次变现,就像开一家超市,不指望卖鸡蛋赚钱,但鸡蛋能吸引你进来,然后你顺手买了牛奶、面包和会员卡。
最后说个反直觉的点:优步其实特别怕司机变成员工,因为一旦被认定为雇员,它就要交社保、医保、养老金,那套轻资产模型就崩了,所以它在全球各地跟监管斗智斗勇,同时拼命推无人驾驶——一旦技术成熟,司机成本直接归零,那才是它梦寐以求的赚钱机器,不过那是另一个故事了。
发表评论
暂时没有评论,来抢沙发吧~