静态管理疫情,当城市慢下来,我们该怎么把日子过明白?
0
2026-10-09

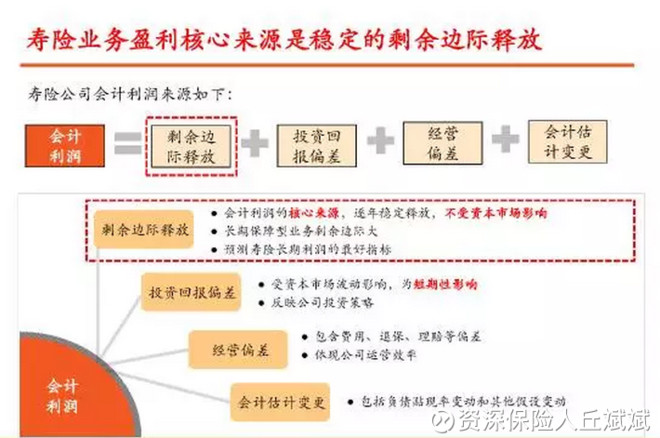
说实话,我第一次认真琢磨“人寿保险怎么样”这个问题,是因为我表姐,她三十出头,孩子刚上幼儿园,老公突然查出点毛病,家里房贷车贷压着,她半夜给我打电话,声音都是抖的,那时候我才意识到,人寿保险这东西,平时想不起来,想起来的时候往往已经有点晚了。
但你要直接问我“人寿保险怎么样”,我没办法一拍桌子说“好”或者“坑”,咱得把它拆开看,像剥洋葱一样,一层一层来。
说白了,人寿保险就是你跟保险公司签个合同:如果你在约定的时间内没了(身故),或者全残了,保险公司就赔一笔钱给你指定的人,这笔钱叫“身故保险金”。
它保的是“人的生命”,不是你的车、不是你的房,所以它最朴素的意义就一句话:万一你不在了,你家人的日子还能不能过下去。
我有个朋友说得特别接地气:“我买寿险,就是怕我万一走了,我老婆孩子得卖房子回老家。”这话糙,但理不糙。
很多人一进保险公司大门就晕,什么定期寿险、终身寿险、两全保险、万能险……我列个表,你对着看,心里就有数了。
| 类型 | 保多久 | 啥时候赔钱 | 适合谁 | 大概贵不贵 |
|---|---|---|---|---|
| 定期寿险 | 比如保到60岁、70岁 | 保障期内身故/全残才赔;到期没出事,不退钱 | 家庭经济支柱、有房贷车贷的人 | 便宜,几百到一两千一年 |
| 终身寿险 | 保一辈子 | 人总有一死,所以迟早会赔 | 想留遗产、做财富传承的人 | 贵,一年几千到几万 |
| 两全保险 | 约定一个期限,比如20年 | 期内死了赔,到期活着也赔(返还保费或保额) | 既想保障又想“不亏本”的人 | 比定期贵不少 |
| 万能寿险 | 通常终身,但缴费灵活 | 身故赔,账户里还有现金价值可部分领取 | 有一定投资需求、能承受复杂度的人 | 看投入,弹性大 |
我当初就是看了这个表才反应过来:大多数人真正需要的,其实是定期寿险,可现实里,很多人被推销的反而是终身寿或者两全,因为保费高,佣金也高,这事儿你得自己心里有杆秤。
我不是卖保险的,所以我得把不好听的话也说在前头。
我后来是这么想的,也这么做了:
第一步,看有没有“责任缺口”。你身上有没有房贷?有没有孩子要养?有没有父母要管?如果答案是“有”,而你的存款又撑不过半年,那寿险对你就有意义。
第二步,看谁更需要。家里谁赚钱多,谁就优先买,全职妈妈/爸爸虽然不拿工资,但ta的劳动价值巨大,如果请人替代要花不少钱,那也可以考虑给ta买一份。
第三步,选类型。普通家庭,定期寿险是性价比之王,保额至少覆盖:房贷余额 + 孩子到成年的教育费 + 几年家庭开销,期限选到孩子经济独立、房贷还完那年。
第四步,看预算。全家保费别超过年收入的5%-8%,超了就是负担。
我最后买的就是一份定期寿险,保到60岁,保额150万,每年交一千多,交20年,我老婆是受益人,签完合同那天,我心里踏实了一半——不是盼着赔,而是知道万一我有个三长两短,她们娘俩不至于被银行赶出去。
有人问:“我有社保,有意外险,还需要寿险吗?”
社保里的养老保险,人没了只退个人账户那点钱,杯水车薪,意外险只赔意外导致的身故,病故不赔,而寿险,疾病身故、意外身故、甚至投保两年后自杀(部分产品)都赔,范围宽得多。
还有人问:“买寿险是不是晦气?”
我一开始也这么觉得,后来想通了:你买车门上的安全气囊,不是盼着撞车,你买寿险,也不是盼着出事,你只是承认一件事——生活里有你控制不了的风险,而你爱的那个人,你不想让ta独自扛。
至于买多少保额,有个粗略算法:保额 = 负债 + 10年家庭年支出 + 孩子教育金 - 现有流动资产,不用太精确,差不多就行。
最后唠叨一句:人寿保险不是让你发财的,它就是个工具。用对了,是雨天的伞;用错了,是衣柜里永远不穿的贵衣服。你先想清楚自己怕什么,再去看产品,别反过来。
发表评论
暂时没有评论,来抢沙发吧~