摩托车叶骑,一个人、一辆车、一片叶子的慢旅行
0
2026-10-08

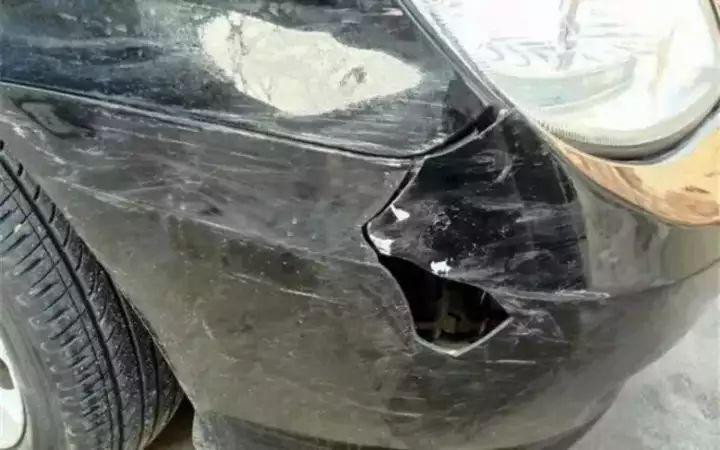
说实话,我第一次自己走保险的时候,站在4S店门口给保险公司打电话,手心里全是汗,销售顾问在边上催我签字,电话那头客服问我“有没有现场照片”,我脑子里只有一个念头:车怎么走保险,到底有没有一个靠谱的流程?
后来我又帮亲戚处理过两次小刮擦,一次是停车场被蹭找不到人,一次是高速上被石子崩了玻璃,慢慢地,我算是把这里面的门道摸了个七七八八,今天我就用费曼那套“讲给奶奶听”的方式,把车怎么走保险这件事从头到尾说清楚。
你可以把车险想成两拨人:一拨是赔别人的,叫交强险和第三者责任险;另一拨是赔自己车的,叫车损险,交强险是强制买的,额度低得可怜,撞坏别人豪车根本不够赔,所以商业三者险是必加的。
车损险在2020年改革之后,把盗抢、玻璃单独破碎、自燃、不计免赔这些都揉进去了,也就是说,只要你买了车损险,大部分自己车的损失都能兜住,不用再像以前那样算来算去。
很多人第一反应是打给保险公司,其实顺序错了,我吃过亏,所以现在会按这个来:
| 场景 | 怎么走保险 | 注意事项 |
|---|---|---|
| 单方事故(撞墙、撞树) | 直接报车损险 | 不用报警,但要有现场照片,否则可能只赔70% |
| 双方事故,责任明确 | 全责方报交强+三者+车损 | 无责方不用报,但要拿好责任认定书 |
| 双方事故,责任有争议 | 先报警,再报保险 | 交警定责前,保险不会轻易定损 |
| 找不到肇事者(停车场被蹭) | 报车损险,但可能有免赔率 | 如果买了“无法找到第三方特约险”,全赔 |
| 玻璃单独破碎 | 车损险里已包含,直接报 | 天窗玻璃不算,得看具体条款 |
我特意把这张表做出来,是因为很多人以为所有事故都是一个走法,结果到了定损点才发现材料不对,比如单方事故没拍现场,保险公司会怀疑你是不是伪造现场,那就麻烦了。
定损员看完车之后,会给你一个定损单,这时候你有两个选择:去4S店修,或者去保险公司合作的修理厂,4S店贵但原厂件,合作修理厂便宜但可能用副厂件。没有绝对的好坏,看你多在乎这辆车。
我个人的经验是:如果车还在质保期内,或者你打算开个五六年不换,那就去4S店,如果就是辆代步老车,怎么便宜怎么来,但有一点,定损单上的项目和金额,你要自己看一眼,别定损员说多少就是多少,有一次我后保险杠被蹭,定损单上写了“更换保险杠”,其实只是刮了漆,修一下就行,我提出来之后,改成了喷漆,省了时间也省了保费上涨的额度。
现在大部分公司都是直赔,就是保险公司直接把钱打给修理厂,你不用垫钱,但如果是你自己先垫钱修了,那就拿发票、定损单、身份证、银行卡去报销,一般3到7个工作日到账,慢的也有半个月的。
这里有个小窍门:如果你当年的理赔金额很小,比如几百块,可以考虑不走保险。因为一次出险,明年保费可能涨得比赔的钱还多,我算过一笔账,一辆十来万的车,出险一次,第二年保费大概多交600到1000块,如果只是赔了300块,那走保险就是亏的。
写到这里,我想起一个挺有意思的事,有一次我在修理厂等车,旁边一个大姐跟定损员吵起来了,原因是她不知道“不计免赔”已经并到车损险里了,还以为自己没买,白白掏了500块免赔额,所以你看,车怎么走保险,不光是个流程问题,还是个信息问题。你知道得越多,就越不容易吃亏。
最后说一句实在的:保险这东西,最好一辈子用不上,但真用上的时候,别慌,按上面这几步走,基本不会出大错。
发表评论
暂时没有评论,来抢沙发吧~