驾校退钱怎么退?别急,这事儿我帮你捋明白了
0
2026-10-08

夏天一到,我住的小区微信群里就有人发视频——路边一辆车引擎盖冒白烟,车主拎着个巴掌大的灭火器干着急,底下评论一水儿的“还好我买了自燃险”。
但说真的,自燃险怎么赔这件事,好多人其实是一笔糊涂账,你以为买了就万事大吉?理赔员上门第一句话可能就让你懵:“您这情况,我们可能赔不了。”
今天咱们不绕弯子,用大白话把自燃险理赔这件事拆开揉碎聊一遍,看完你至少能明白:什么算自燃、赔多少钱、哪些坑千万别踩。
自燃险是车损险的一个附加险,2020年车险综改之后,它被并进了车损险的主险责任里——也就是说,只要你买了车损险,自燃保障通常就跟着来了,但注意,不是所有车损险都自动包含自燃,尤其是老保单或者某些特殊车型,投保时得瞪大眼睛看一眼条款。
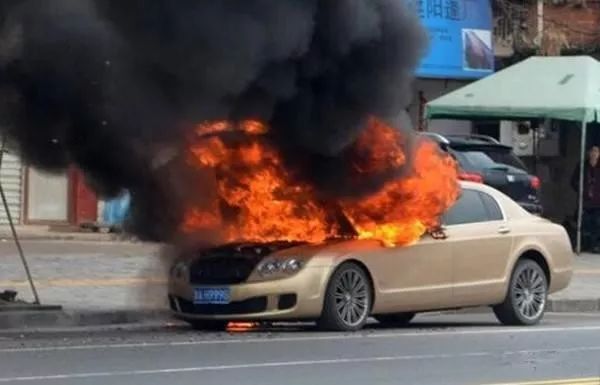
那什么叫“自燃”?保险公司的定义很较真:指车辆自身电器、线路、供油系统发生故障,或者车上货物自身起火导致的燃烧,翻译成人话就是——车自己把自己点着了,跟外界火源没关系。
打个比方:你停在路边的车,被旁边垃圾桶烧过来的火引燃了,那不叫自燃,叫“外界火灾”,得走车损险里的火灾责任,要是你车里的打火机晒炸了把座椅点着了,那也不算自燃——那叫“外来火源”。
很多人一看到冒烟就慌了,要么拿灭火器猛喷,要么直接叫拖车拉去修理厂,理赔员后来跟我说,顺序错了,可能少赔好几万。
我朋友老张去年就吃过亏,他的车半夜自燃烧了半边引擎,他怕影响交通,第二天一早自己叫拖车拉到了4S店,结果查勘员到现场只看到一摊黑灰,最后理赔金额比预期少了将近两万,他拍着大腿说:“早知道就让它在那躺着了。”
这是最大的误区,很多人以为“我二十万买的车,自燃了就得赔二十万”。自燃险的赔付是按车辆出险时的实际价值来算的。
什么是实际价值?就是新车购置价减去折旧,比如你车开了三年,每年折旧约10%,那实际价值大概就是新车价的七成左右,保险公司会参考二手车市场的行情、车况、里程数来定。
| 车辆使用年限 | 折旧率参考 | 假设新车20万,自燃后赔付基数 |
|---|---|---|
| 1年内 | 约10% | 18万左右 |
| 2-3年 | 约20%-30% | 14万-16万 |
| 4-6年 | 约40%-50% | 10万-12万 |
| 6年以上 | 50%以上 | 可能不到10万 |
而且注意,赔付时还要扣掉免赔率,大多数自燃险条款里有个15%-20%的绝对免赔率——意思是这部分钱你得自己扛,除非你额外买了“不计免赔”附加险,才能拿到全额。
如果车烧得只剩骨架,保险公司会按“全损”处理,赔你实际价值,如果只是部分烧毁,那就按维修费用赔,但维修费不能超过车辆实际价值,比如修车要8万,但车实际只值6万,那最多赔6万。
别以为买了自燃险就进了保险箱,下面这几种情况,理赔员来了也是白来。
还有个冷知识:如果车辆自燃是因为厂家召回缺陷导致的,你应该先找厂家索赔,比如某品牌电动车电池设计缺陷导致自燃,厂家会主动召回并赔偿,这时候保险公司可能只赔你超出厂家赔偿的部分。
第一,保留所有维修保养记录,尤其是电路、油路相关的保养单据,保险公司会查你平时有没有按时保养,如果因为长期不保养导致线路老化短路,他们可能主张你“未尽到维护义务”,从而减少赔付比例。
第二,别自己先修再报销,有些车主觉得“我先修好,拿着发票去报销总行吧”,不行,保险公司必须先行定损,你修完了他们不认,除非是紧急情况下为了避免损失扩大,比如火没灭干净,你找了个修理厂先拆了电瓶线——这种事后要提供照片和修理厂证明。
第三,加装设备要单独投保,你花两万块改的氙气大灯、真皮座椅、行车记录仪,自燃险默认不赔这些“新增设备”,得买“新增设备损失险”才行。
第四,理赔时效别错过,一般要求事故发生后48小时内报案,定损后10天内提交完整材料,拖太久,保险公司有权拒赔,我见过最冤的,车主出差一个月回来才报案,车都长蘑菇了,最后只拿到三成赔偿。
最后说句实在的,自燃概率虽然不高,但一旦摊上就是大事故,别光指望保险,平时多检查发动机舱的油路和线路,别在仪表盘上放打火机,比什么险都管用。
真要遇上了,记住三句话:先报警拿认定书、别动车等查勘、按实际价值算别抱幻想,剩下的,交给条款和证据去说话。
发表评论
暂时没有评论,来抢沙发吧~