驾校退钱怎么退?别急,这事儿我帮你捋明白了
0
2026-10-08

说实话,第一次听到“汽车抵押贷款”这六个字,我脑子里蹦出来的是:把我车押给人家,然后我走路回家?后来真正了解了一圈才发现,事情没那么吓人,但也没那么简单,今天我就用大白话,把这件事掰开揉碎讲清楚。
这是最多人问的问题,答案是:看情况,市面上主要有两种玩法——
我当初选的是押证不押车,毕竟接送孩子、上下班都指着它,不过要注意,不押车方案往往要求装GPS,而且对征信要求更严一些。
不是有辆车就能贷,基本门槛是这样的:
| 条件 | 常见要求 |
| 年龄 | 22-60周岁,有完全民事行为能力 |
| 车龄 | 一般不超过8-10年(不同机构不一样) |
| 车辆估值 | 通常要求5万以上,太老的车不好办 |
| 征信 | 不能连三累六,当前不能有逾期 |
| 收入 | 要有稳定还款来源,银行流水或工作证明 |
对了,车必须是你自己名下的,还在按揭的车也能做二次抵押,但额度会打折扣。
我头一回就是材料没带齐,白跑一趟,后来学乖了,一次性备齐:
如果是公司户车辆,还得加上营业执照、公章、法人身份证等,建议提前打电话问清楚,省得来回折腾。
贷款额度不是你说多少就多少。一般是车辆评估价的5-8成,比如你的车二手市场值10万,大概能贷5到8万,评估方式有线上大数据估价和线下验车两种,后者更准但慢一点。
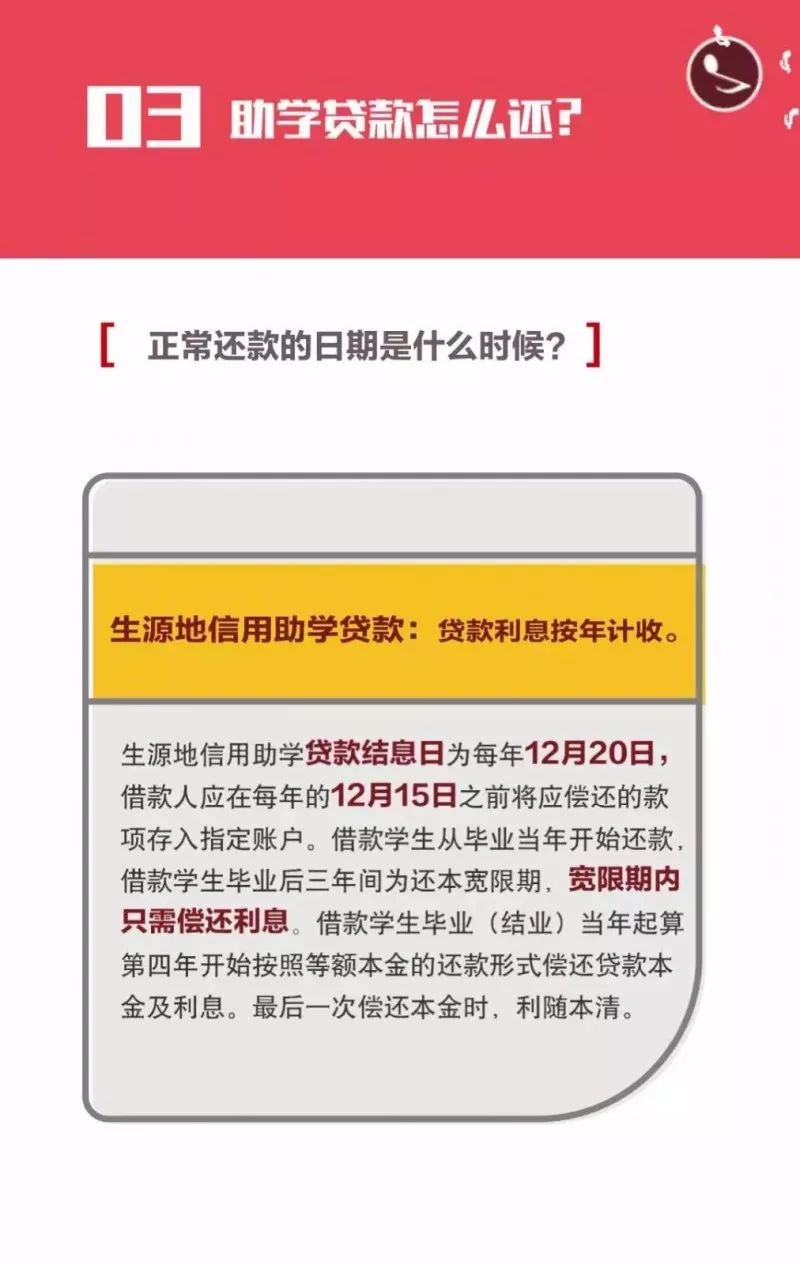
利率方面,银行系产品年化大概在4%-8%,民间机构或助贷平台可能到12%-24%甚至更高,别光看月供,算算总利息再决定。
签之前一定逐字看,重点盯:
我见过有人没注意合同里写了“逾期一天即拖车”,结果晚还两天,车就被开走了,赎回来又花了好几千,真不是吓唬你。
审批通过后,押证不押车的通常1-3个工作日放款,押车的可能当天就能拿钱,还款方式有等额本息、先息后本等,选哪种取决于你现金流,如果短期周转,先息后本压力小;长期用,等额本息总利息少。
对了,有一本书叫《个人贷款管理暂行办法》,里面明确规定了贷款用途不能用于购房、炒股等,虽然实际执行中有人钻空子,但被查到会被要求提前还款,别冒险。
说到底,汽车抵押贷款就是个工具,急用钱的时候能救急,但借来的钱终归要还,算清楚自己的还款能力,比什么都重要。
发表评论
暂时没有评论,来抢沙发吧~