摩托车叶骑,一个人、一辆车、一片叶子的慢旅行
0
2026-10-08

前几天陪朋友去提了一辆纯电SUV,落地不到20万,结果第一年保险报价直接干到7000多,他当场就懵了:“我以前那台15万的油车,保险才3000出头啊?”说实话,这事儿我听过太多次了,新能源车保费高,已经不是个别现象,而是整个行业的普遍痛点,今天咱们就用费曼写作法——也就是“用大白话把复杂事儿讲清楚”——来聊聊,新能源车的保险费到底为什么这么贵。
我们直接上数据,拿两台价格相近的车来比(以2024年市场常见情况为例):
| 车型类型 | 车价(约) | 首年商业险+交强险(约) |
| 燃油车(1.5T紧凑型) | 15万元 | 3200 - 3800元 |
| 纯电动车(续航500km) | 16万元 | 6000 - 7500元 |
看出问题了吗?车价差不多,保费几乎翻倍,这还只是首年,如果出过险,第二年差距可能更大,那问题来了:保险公司又不是慈善家,也不是故意坑新能源车主,它们到底在怕什么?
传统油车碰一下,钣金、喷漆、换个保险杠,几百到几千块搞定,新能源车呢?很多车型是一体化压铸车身,比如特斯拉Model Y后底板就是一个大铝件,一旦撞变形,不能像铁皮那样敲回来,只能整个换,这一换,就是几万块。
再说电池,电池包平铺在底盘上,稍微托底或者碰撞,哪怕只是外壳划伤,厂家为了安全往往要求整个电池包更换,一块60度电的电池包,成本少说6-8万,你让保险公司赔这个,它不涨价才怪。
你可能会想:电车不是有各种主动安全吗?应该更不容易出事故吧?理论上是,但现实很打脸,根据一些保险行业内部交流的数据(比如中国银保信发布的《新能源汽车保险市场分析报告》),新能源车的出险率比燃油车高出约10-15个百分点。
为啥?两个原因,第一,很多电车加速太快,3秒破百不是梦,新手司机一脚电门就容易追尾,第二,电车的动能回收系统会让驾驶习惯和油车不一样,比如松开电门就减速,但刹车灯不一定亮,后车容易误判,再加上很多网约车、出租车是电车,它们天天在路上跑,出险概率自然高。
赔付金额就更不用说了,油车撞了,大不了全损赔个车价,电车一撞,电池要是受损,赔付金额可能超过车价本身,保险公司算过账:收你6000保费,结果一年赔出去8000,这生意谁做?
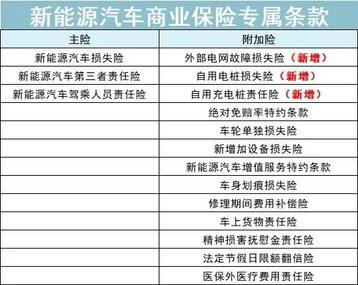
这个原因很隐蔽,但非常关键,传统油车的维修,你可以在4S店修,也可以去途虎、路边店,配件有原厂件、副厂件、拆车件,价格透明,竞争充分。
新能源车呢?三电系统(电池、电机、电控)的维修技术、配件、诊断软件,基本被厂家垄断。第三方修理厂根本拿不到原厂配件,也不敢碰高压系统,结果就是:你只能去厂家授权的服务中心,价格人家说了算,保险公司想谈个折扣?没门儿。
我认识一个修理厂老板,他说:“以前修油车,保险公司跟我们砍价,我们还能还还价,现在电车来了,我们连报价的资格都没有,人家直接说‘去4S店’。”
燃油车的保险已经做了几十年,保险公司手里有海量的历史数据:什么车型、什么年龄、什么地区、出险概率多少、平均赔付多少,算得清清楚楚,但新能源车大规模上路也就是最近五六年的事,数据积累严重不足。
没有数据,保险公司就只能“保守定价”——说白了就是先收高点,怕亏,再加上新能源车技术迭代快,今天这款车明天可能就改款了,配件价格、维修工时都在变,精算模型根本跟不上。
有,但不多,我总结了几条实用建议:
有些厂家推出了“保险补贴”或者自己成立保险公司(比如比亚迪),目的就是压低保费,买之前可以问问销售有没有这类政策。
新能源车保费高,不是保险公司黑心,也不是车主倒霉,而是整个产业还在磨合期,维修贵、数据少、渠道垄断,这三个问题不解决,保费就很难降下来,不过好消息是,随着电池成本下降、维修体系逐渐开放、保险数据越来越丰富,未来几年保费应该会慢慢回归合理。
在那之前,咱们能做的就是:开车小心点,选车理性点,续保前多问几家。毕竟省下来的保费,够充好几年电了。
发表评论
暂时没有评论,来抢沙发吧~