响骑摩托车,从吵到爽,一篇让你彻底搞懂它到底怎么回事的文章
0
2026-10-09

说实话,第一次买车险的时候,我看着那张报价单,脑子里就一个念头:这玩意儿怎么跟饭店菜单似的,密密麻麻全是字,最后还告诉你“套餐更优惠”,后来自己琢磨久了,又帮亲戚朋友参谋过几回,才发现买保险划算不划算,本质上跟去菜市场买菜差不多——你得知道哪些是必买的“主菜”,哪些是看着热闹但可能用不上的“配菜”。
(别急着掏钱,先花三分钟把下面这几条捋清楚,能帮你省下不少冤枉钱。)
车险分两大块,一块叫交强险,一块叫商业险,交强险是国家规定必须买的,不买不让上路,但它赔得特别少——比如撞了别人的车,最多只赔2000块财产损失;撞了人,医疗费最多赔1.8万,说白了,交强险就是个“底线”,真出了大事根本兜不住。
所以商业险才是咱们要精打细算的地方,商业险里又有几个主要险种,我拿买菜打个比方:
我见过不少人,买车险的时候特别豪爽,业务员推荐什么就买什么,最后一年花五六千,也见过特别省的,只买交强险和三者险,结果自己车撞了还得自掏腰包修,这两种都不太划算。
划算的逻辑是:用最小的成本,覆盖你承受不起的风险。
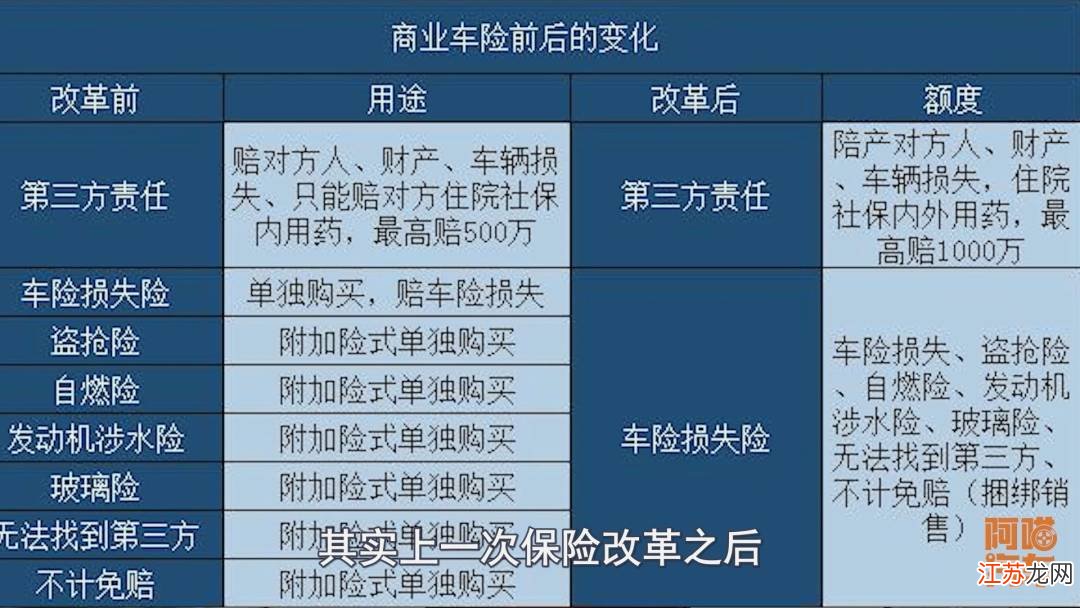
什么叫承受不起?比如撞了劳斯莱斯要赔80万,比如自己车报废了损失15万,这些一旦发生,普通家庭会伤筋动骨,但像小刮小蹭修个三五百,自己掏就掏了,没必要为了这点钱去增加保费——因为出险一次,明年保费上涨可能就不止三五百。
下面这张表是我自己总结的不同车龄、不同情况的购买建议,你可以直接对照:
| 车辆情况 | 推荐搭配 | 大概费用(仅供参考) |
| 新车/3年内 | 交强险 + 三者300万 + 车损险 + 医保外用药 + 座位险 | 3500-6000元 |
| 5年以上旧车 | 交强险 + 三者200万 + 医保外用药(车损险看车值不值) | 1500-2500元 |
| 车值不到3万 | 交强险 + 三者200万 + 医保外用药(车损险可省) | 1200-1800元 |
| 经常跑高速/拉人 | 交强险 + 三者300万 + 车损险 + 座位险(每座5万以上)+ 医保外用药 | 4000-7000元 |
注意:车损险买不买,关键看你的车还值多少钱,如果车只值2万,车损险要交2000,那就不太划算——因为全损也就赔2万,你交的保费占比太高了。
很多人以为“全险”就是什么都赔,其实压根没有真正的全险,比如轮胎单独破损、车内物品丢失、酒驾出事,这些都不赔,业务员说的“全险”通常只是把几个主险都加上了,价格贵不少,但有些险种你根本用不上。
我见过一个真实案例:车主买了100万三者险,结果撞了一辆宾利,修车要120万,自己还得掏20万,三者险从100万加到200万,保费通常只多两三百块,但保障翻倍。这个钱千万别省。
比如你倒车蹭了墙,修车要400块,如果你报了保险,明年保费可能上涨500块,等于倒亏100,一般建议:维修费低于1000块的,自己掏钱修。但如果是撞了别人的车,对方要价超过2000,那就走保险。
车险到期前30天就能续保,提前续保通常有优惠,如果拖到过期再买,保费可能上涨,而且过期期间上路被查到要罚双倍交强险保费。
如果你不想记那么多,就记住这个组合:
交强险 + 三者险(200万或300万) + 医保外用药责任险 + 车损险(车值超5万就买) + 座位险(经常拉人就买)
然后多问几家公司报价,同一辆车,不同保险公司报价能差好几百,别嫌麻烦,打几个电话或者在APP上填个信息,几分钟的事。不要只看价格,还要看服务——比如有没有免费道路救援、理赔快不快,有些小公司便宜两三百,但真出事了理赔拖你半个月,那才叫糟心。
最后说句实在的,车险这东西,买的时候觉得肉疼,用的时候才知道值,但咱们也没必要为了“可能用上”而花太多“肯定用不上”的钱,按上面这个思路走,一年省下一两千块加油钱,还是挺香的。
发表评论
暂时没有评论,来抢沙发吧~