怎么使用雨刮器,老司机也未必全知道的实操指南
0
2026-10-11

上个月我哥们儿老李续保,拿着三张报价单来找我,说脑袋都大了,同一辆车,同一堆险种,A公司报4800,B公司报5200,C公司打电话说“哥,您这车去年出过险,得6500”,老李问我:车保险怎么算,到底有没有一个准数?
我当时就跟他说,有准数,但不是一个数字,是一套逻辑,你把这套逻辑搞明白了,谁在忽悠你、哪个项目能砍、哪个项目必须留,一眼就能看穿,今天我就用最笨的办法,把车保险怎么算这件事,从头到尾给你捋一遍,我尽量说人话,哪怕你完全不懂车险,听完也能自己算个八九不离十。
很多人以为车险保费就是保险公司拍脑袋定的,不是,商业车险的保费,本质上是一个乘法公式,你可以把它想象成做菜:主料是“基准保费”,调料是“费率调整系数”,最后炒出来一盘菜,就是你交的钱。
用费曼的思路来讲——假如你要给一辆车买保险,保险公司第一件事是问:这车要是撞了,修起来大概多少钱?这就是基准保费,它主要由车价、车型、零整比(零件价格加起来能买几辆新车)决定,车越贵、零件越贵,基准保费越高。
但光有基准保费还不够,保险公司还要看你这个人靠不靠谱、你去年有没有惹事,于是就有了各种系数,乘来乘去,最后得出你实际要交的钱。
交强险全称“机动车交通事故责任强制保险”,你必须买,不买不能上路,它的价格不是保险公司随便定的,而是国家统一规定了一个基础保费,然后根据你过去几年的出险情况上下浮动。
拿普通家用轿车(6座以下)举例,第一年基础保费是950元,如果你连续一年没出险,第二年下浮10%,变成855;连续两年没出险,下浮20%,变成760;连续三年没出险,下浮30%,变成665,反过来,如果你出险了,而且是有责任的事故,那就要上浮,出一次有责任事故,不浮动;出两次及以上,上浮10%;如果发生有责任的死亡事故,上浮30%。
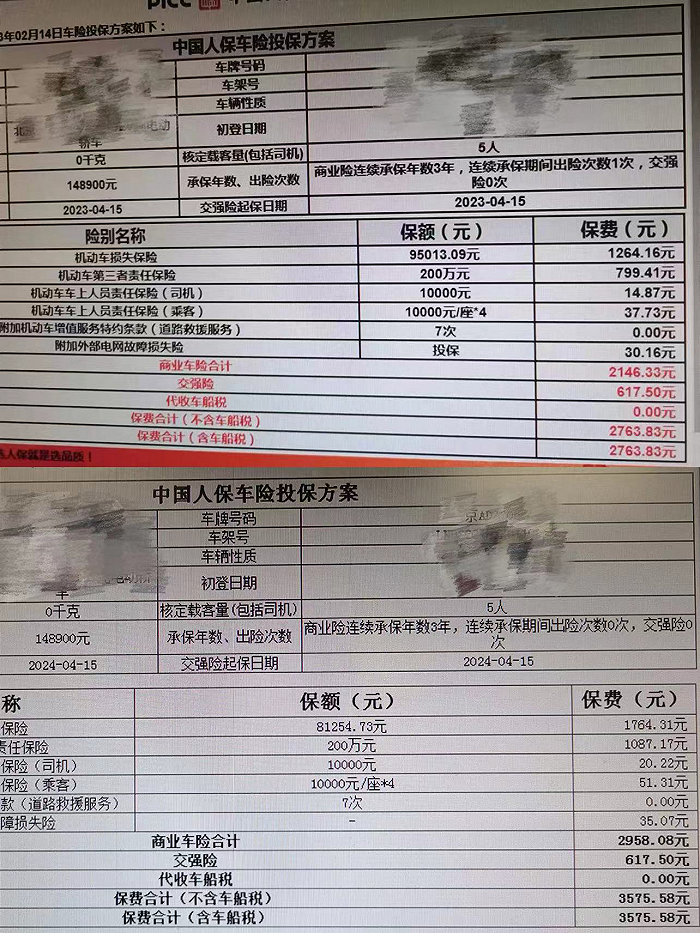
你看,交强险的逻辑特别简单:安全驾驶就省钱,老出事就多掏钱,我自己的车开了五年没出过险,交强险现在就是665块,每年省下一顿火锅钱。
商业险是你自愿买的,但大多数人都会买,它主要包括车损险、第三者责任险、车上人员责任险这几大块,2020年车险综合改革之后,车损险把盗抢、玻璃单独破碎、自燃、发动机涉水、不计免赔等等都打包进去了,所以现在的车损险比过去“胖”了一圈,价格也相应有变化。
那商业险具体怎么算?我把它拆成三步:
每个险种都有自己的基准保费,比如车损险的基准保费,跟你的新车购置价直接挂钩,注意,不是你现在卖车能卖多少钱,而是当初买新车时的价格(或者按投保时同类型新车的市场价),车越贵,基准保费越高。
第三者责任险的基准保费,跟你选的保额有关,你选50万、100万、200万、300万,价格不一样,保额越高,基准保费越高,但不是等比例上涨,比如从100万提到200万,可能只多交两三百块,所以我一般建议直接上200万或300万,真撞了豪车或者伤了人,差那点保费根本不算什么。
这是最让人眼花缭乱的部分,但说白了就几个系数:
最终保费 = 基准保费 × NCD系数 × 自主核保系数 × 自主渠道系数 × 交通违法系数。
你看,车保险怎么算,核心就是这个乘法链,每个系数动一动,最后价格就差好几百甚至上千。
除了主险,你还可以买附加险,比如车轮单独损失险、新增设备损失险、车身划痕险等等,这些都会额外加钱,车船税是保险公司代收的,按排量来,1.6L以下一般三百多,2.0L以上可能上千,这个跟保险无关,但每年续保时都会一起交。
| 影响因素 | 对保费的影响 | |
| 车辆价格 | 新车购置价、零整比 | 车越贵,车损险基准保费越高 |
| 出险记录 | 过去3年出险次数 | 不出险打骨折,出险多翻倍 |
| 保额选择 | 三者险买50万还是300万 | 保额越高保费越高,但边际涨幅小 |
| 驾驶习惯 | 违章次数、征信 | 违章多可能上浮 |
| 购买渠道 | 电销、4S店、APP | 不同渠道折扣不同 |
| 车辆用途 | 家用还是营运 | 营运车保费远高于家用车 |
老李最想不通的就是这点,其实答案就在上面的公式里:基准保费是行业统一的,但自主核保系数和自主渠道系数是各家公司自己定的,A公司觉得你这车风险低,给你0.85;B公司觉得你去年出过一次险,给你1.0;C公司代理渠道成本高,再给你加0.1,乘出来自然不一样。
所以不要只问一家就下单,至少问三家,把报价单上的险种、保额、系数都列出来对比,有时候差价不是险种不同,就是系数不同。
假设你有一辆15万的家用车,去年没出险,三者险买200万,车损险按15万保额,大致这么算:
那么商业险部分大概是:(1500+1000+150) × 0.9 × 0.8 ≈ 1908元,加上交强险855,车船税350左右,总共约3100元上下,当然这只是一个粗算,实际会因为你所在地区、保险公司政策有出入。
但你看,车保险怎么算,是不是没那么神秘了?只要你把每个乘数搞明白,谁也别想蒙你。
第一个坑:为了省几百块,把三者险买到50万,真出了大事,50万根本不够赔,我见过一个案例,撞了人,医疗费加赔偿要80多万,三者险只买了50万,剩下30万自己掏,这笔账怎么算都不划算。
第二个坑:小刮小蹭就报保险,你报一次,NCD系数就往上走,接下来三年保费都受影响,有时候修车只要三五百,你报保险反而亏了,建议维修费低于1000块的,自己掏钱算了。
第三个坑:只看价格不看条款,同样叫“车损险”,不同公司对“自然灾害”的定义可能不同,对“指定修理厂”的规定也不同,价格差两三百,理赔时可能差好几千。
老李后来按我说的,把三家报价单摊在桌上,一项一项对,最后选了一家不是最便宜但条款最清楚的,他跟我说,以前觉得车险就是交钱,现在觉得自己也能算个大概了。
行了,关于车保险怎么算,我能想到的实在话都在这儿了,你下次续保的时候,不妨把这张公式翻出来,自己乘一遍,心里就有底了。
发表评论
暂时没有评论,来抢沙发吧~