静电怎么预防?从被电到绝缘,我踩过的坑都在这了
0
2026-10-12
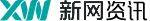
上个月陪朋友去提车,销售小哥笑得跟朵花似的,一口一个“哥,这方案最划算了”,我朋友差点当场刷卡,被我一把按住,回来路上他问我:买车怎么贷款划算?我白了他一眼,说这玩意儿你得先弄明白银行、厂家金融和4S店之间的三角关系,不然省下的车价全从利息里吐出去。
先说结论,别指望有一个标准答案,就像有人觉得全款买煎饼果子最香,有人就爱分期多加俩鸡蛋。划算不划算,得看你的现金流和脸皮厚度。下面我掰开揉碎讲,你边看边拿手机算,看完基本能自己判断了。
你走进4S店说“我要贷款”,对方会给你端来三杯茶,分别是:
我那个销售朋友喝多了说漏嘴:厂家金融贴息的钱,其实是从车价优惠里扣出来的,比如全款能砍2万,贷款走0息可能只能砍1万2,所以你第一句话应该问:“全款和贷款,分别最低多少钱落地?” 别一上来就聊月供,那是给自己挖坑。
假设车价15万,你首付5万,贷款10万,分36期,我做了个表,你看完就明白差距在哪:
| 方案 | 总利息 | 隐藏成本 | 实际年化利率 |
|---|---|---|---|
| 厂家2年0息(但车价少优惠8000) | 0元 | 8000元车价损失 | 约5.2% |
| 银行车贷(年化3.5%) | 约5500元 | 4S店收3000手续费 | 约5.8% |
| 信用卡分期(月费率0.35%) | 约12600元 | 无手续费但提前还款罚息 | 约7.8% |
看出来没?0息不等于免费。 那个“车价少优惠8000”就是你在为贷款买单,所以买车怎么贷款划算?永远把“全款落地价”和“贷款落地价”放在一起比,而不是只比月供。
很多人不知道,银行有一种叫“直客式车贷”,就是你直接找银行借钱,然后拿着钱去4S店全款提车,这样4S店拿不到贷款返点,但你也避开了手续费,不过银行客户经理一般不爱推,因为利润薄,你得主动问:“有没有不经过担保公司的车贷?”
某国有大行去年推出过“前12期只还息,后24期还本”的方案,适合那种年终奖发得晚的人,但注意,总利息会比等额本息多出15%左右。 别光看前期轻松。
还有个冷知识:车贷利率是可以谈的。 特别是你工资卡所在银行,或者有房贷的银行,我另一个朋友拿着某银行的VIP卡去谈,硬是把年化从4.2%砍到3.1%,怎么谈?就说“隔壁银行给我3.0%,你们能匹配我就办”。
下次去店里,你直接掏出手机备忘录,问这三句:
销售听到这三个问题,基本知道你不是小白了,我试过,服务费直接从4000降到1500,省下的钱够加半年油。
别指望我列个一二三你就照做,每个人情况不一样,但你可以套这三个原则:
最后说个反常识的:有时候贷款比全款划算,是因为你能把剩下的钱拿去做更高收益的理财。 比如你手里有15万,全款买车就没了,但如果你贷款10万,年化3%,剩下10万买个年化4%的稳健理财,中间1%的利差就是白赚的,当然前提是你管得住手,别转头买了股票。
那天喝完酒,我朋友最后选了厂家2年0息,但把服务费从4000砍到1000,他乐呵呵地说省下的钱请我吃烧烤,我说你省下的钱本来就是我的功劳,这顿你请定了,他骂骂咧咧去结账,我偷偷把这篇草稿存进了手机备忘录。
发表评论
暂时没有评论,来抢沙发吧~