车辆年检怎么做?别慌,跟着这份保姆级攻略走就行
0
2026-10-08

“我买了商业险,万一出事到底能赔多少?怎么赔?”——这问题我至少被朋友问过不下十遍,说实话,很多人每年交几千块保费,但真到用的时候,脑子一片空白,今天咱就掰开揉碎聊聊,商业险怎么赔付这件事,不整那些绕口的术语,就用大白话,像聊家常一样把它说清楚。
先抛一个核心观点:商业险赔付不是“花多少报多少”,而是“按合同约定,在限额内,扣除免赔后,按比例或定额给付”,听起来有点绕?别急,我给你拆成几个关键步骤,一步一步来。
商业险是个大家族,不同成员的赔付逻辑差得远,常见的几类:
看出来了吧?赔付方式主要分两种:报销型和给付型,报销型要看实际花费和免赔额,给付型只看是否符合合同定义,这是理解“商业险怎么赔付”的第一道分水岭。
很多人以为住院花了5万,保险公司就得赔5万,天真了,实际公式长这样:
赔付金额 = (实际花费 - 社保已报 - 免赔额) × 赔付比例
注意,这里还有几个隐藏关卡:
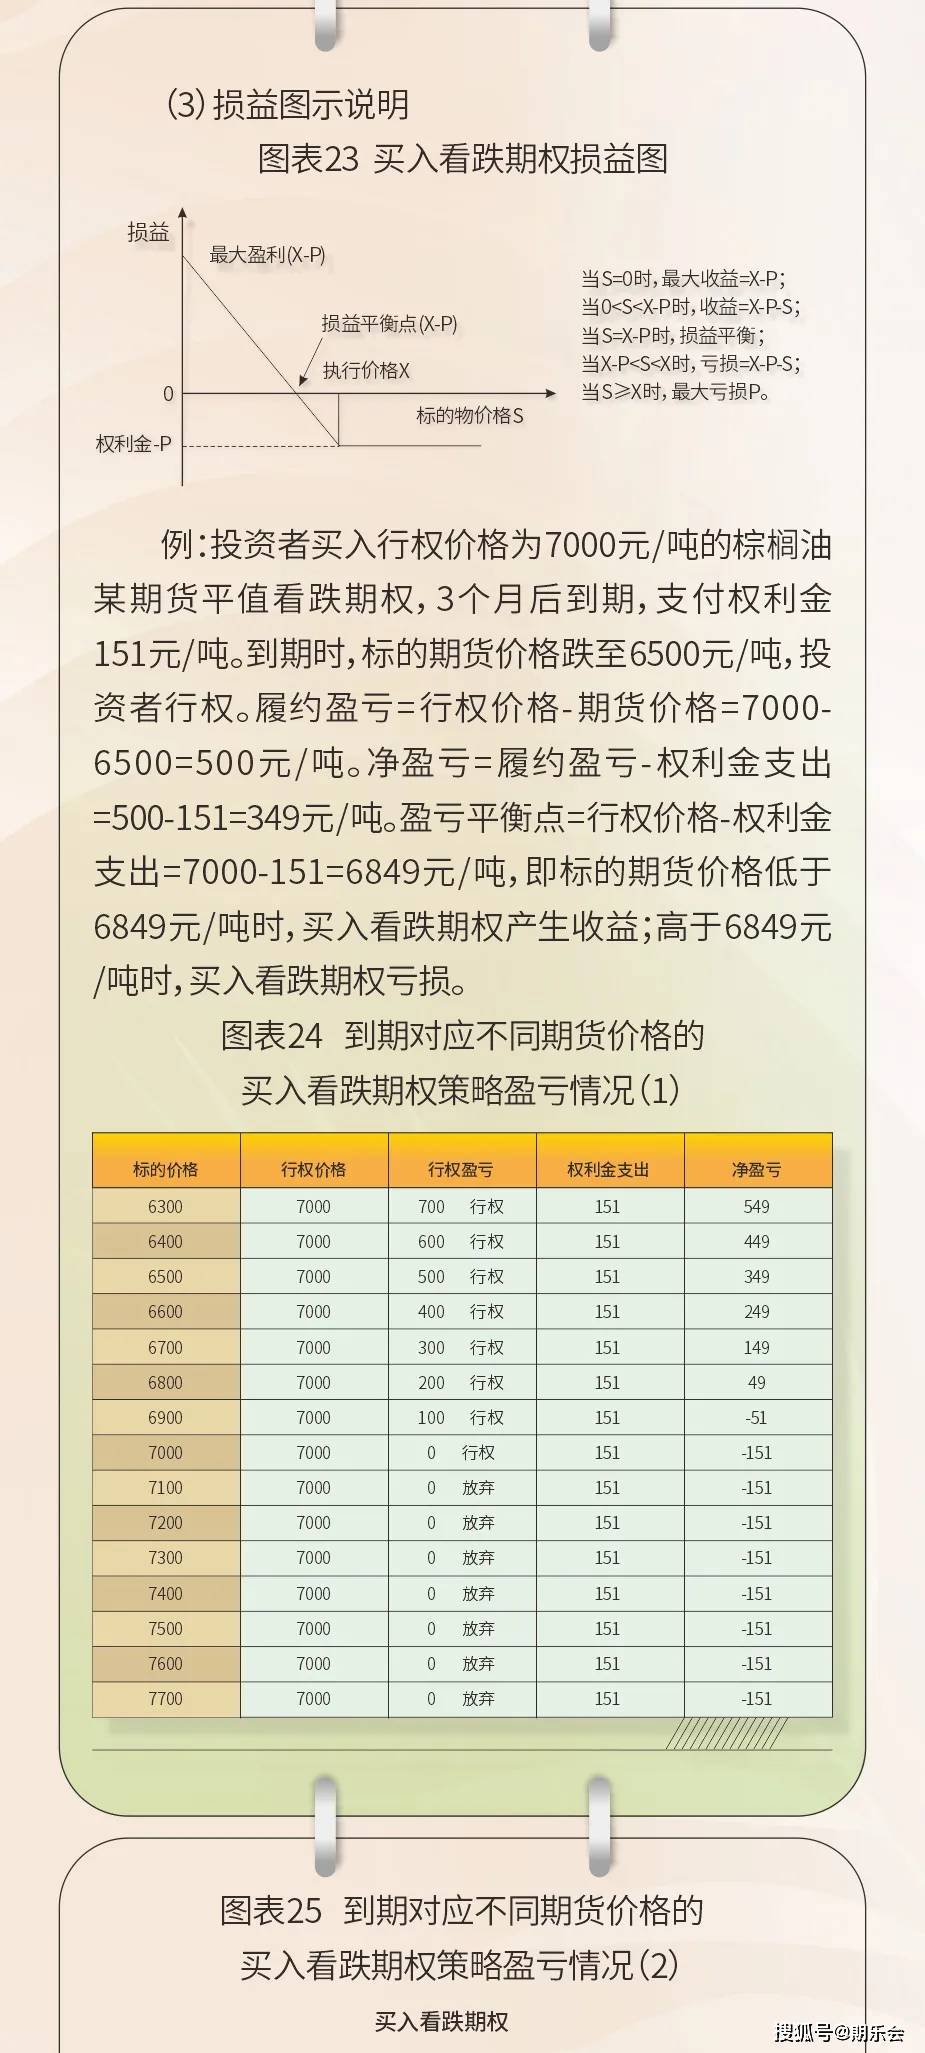
举个真实例子:老王买了某商业医疗险,免赔额1万,赔付比例100%,不限社保,他住院花了6万,社保报了3万,那么赔付 = (6万 - 3万 - 1万)× 100% = 2万,他自己掏了1万(免赔额)+ 之前社保没报的部分?不对,社保没报的3万里,有1万是免赔,剩下2万保险公司给了,所以老王最终自费1万,你看,不是花6万赔6万,而是花6万,自己扛1万,剩下5万由社保和商保分摊。
重疾险、寿险、意外身故伤残,基本是给付型,逻辑就一句话:达到合同约定的条件,直接赔保额,比如买了50万重疾,确诊肺癌,保险公司打50万到你卡上,这钱你想拿去治病、旅游、还房贷都行,没人管。
但这里有个坑:“确诊即赔”不是所有病都适用,银保监会规定的28种高发重疾里,赔付条件分三类:
所以别以为买了重疾就万事大吉,符合合同里的每一个字,才是赔付的关键,这也是为什么说“商业险怎么赔付”不能光看名字,得翻条款。
车险稍微特殊,但万变不离其宗,以车损险为例:
而且车险赔付还要看定损金额,保险公司会派人或让你去指定修理厂定损,不是你说修多少就赔多少,如果定损2万,你非要花3万修,那多出来的1万自己掏,这就是典型的“补偿原则”。
| 险种 | 赔付方式 | 关键变量 | 常见误区 |
| 医疗险 | 报销型 | 免赔额、赔付比例、社保是否用过、是否限社保内 | 以为花多少报多少 |
| 重疾险 | 给付型 | 疾病定义、等待期、是否如实告知 | 以为确诊就能赔 |
| 意外险 | 给付+报销 | 伤残等级、意外医疗免赔额、是否含猝死 | 以为所有意外都赔 |
| 寿险 | 给付型 | 免责条款(比如两年内自杀不赔) | 以为只要身故就赔 |
| 车险 | 报销+定损 | 事故责任、免赔率、是否指定修理厂 | 以为全险等于全赔 |
不管什么商业险,理赔基本走这个流程:
这里特别提醒:如实告知健康状况是理赔顺畅的前提,如果你买医疗险时隐瞒了既往症,后面因为那个病住院,保险公司完全有理由拒赔,别怪人家“这也不赔那也不赔”,先看看自己有没有踩红线。
再聊几个冷门但重要的点,第一,等待期,医疗险通常30-90天,重疾险90-180天,等待期内出险,只退保费或退现金价值,不赔,第二,免赔额是年累计还是次累计,多数医疗险是年累计,一年内自己掏的钱超过免赔额后,后面再花就能赔,第三,医院限制,很多商业险要求二级及以上公立医院普通部,你去私立医院或特需部,可能一分不赔。
还有,如果你同时买了社保、单位补充医疗、个人商业医疗险,赔付顺序是:先社保,再单位补充,最后个人商业险,而且报销总额不会超过你实际花的钱,这叫损失补偿原则,别想着靠生病赚钱,那是给付型重疾险才干的事。
我朋友小李,去年骑车摔伤,骨折住院花了4万2,他买了意外险(含意外医疗2万,0免赔,100%报销)和一份百万医疗险(1万免赔),他先走社保报了1万8,剩下2万4,意外医疗报了2万,还剩4000,这4000减去百万医疗的1万免赔额?不够,所以百万医疗没赔,最后小李自己掏了4000块,他一开始很郁闷,觉得“我买了两种保险怎么还自己花钱?”后来我给他算完账他明白了:意外医疗额度用完了,百万医疗门槛没到,这就是商业险怎么赔付的现实——每份合同各管各的,不会因为你有两份就重复赔。
所以啊,买商业险不是买心理安慰,得搞清楚赔付规则,下次有人问你“商业险怎么赔付”,你就把这篇文章甩给他,别等到住院了才翻保单,那时候黄花菜都凉了。
发表评论
暂时没有评论,来抢沙发吧~