2022苏州疫情分布,那些日子,我们一起走过的封控区与防范区
0
2026-10-11

人保(中国人民保险集团)就像你家楼下开了几十年的老饭馆——不一定每道菜都惊艳,但胜在稳定、量大、不会跑路。你要是追求极致性价比或者花里胡哨的网红体验,它可能不是首选;但如果你图个踏实、出事了真有人管,那它大概率不会让你失望。
我自己第一次接触人保,是给车上保险,当时销售跟我说“人保理赔快”,我半信半疑,后来真出了一次小剐蹭,报案后查勘员半小时就到了,定损、打款三天内搞定。就这一次体验,让我开始认真琢磨:人保到底怎么样?今天咱们不吹不黑,用费曼写作法——也就是“说人话”的方式,把它拆开看看。
很多人以为人保就是卖车险的,其实它全称叫中国人民保险集团股份有限公司,1949年就成立了,跟新中国差不多岁数,它下面有好多子公司,比如人保财险、人保寿险、人保健康、人保资产等等。
说白了,人保是一家“国企背景、全牌照、大到不能倒”的保险巨头。你要是问“人保怎么样”,先得看你说的是哪块业务,但总体印象:稳。
我列几个真实感受,不整虚的。
优点说多了像广告,咱们得看看另一面。
我在网上翻了不少用户反馈,加上自己问了一圈朋友,总结出几个高频槽点。
| 槽点 | 具体表现 | 严重程度 |
| 价格偏贵 | 同样保额的车险,人保 often 比平安、太平洋贵一两百块 | 中等 |
| 推销电话多 | 车险快到期时,能一天接三个“人保客服”电话 | 烦人 |
| 部分业务员不专业 | 线下买寿险,可能被推荐不合适的理财型产品 | 看人 |
| 线上体验一般 | App功能不如互联网保险公司流畅,偶尔卡顿 | 轻微 |
注意,这些缺点不是人保独有,传统大保险公司多少都有。但如果你特别在意价格或者讨厌被推销,那就要掂量一下。
如果你问“人保怎么样”,十有八九是指车险。人保车险的市场占有率大约三分之一,也就是说路上每三辆有保险的车,就有一辆是人保,它的理赔网络最全,尤其是异地出险,小公司可能要等半天,人保查勘员可能就在附近。
但注意:车险改革后,各家条款差别不大,主要拼服务和价格。人保服务分高,价格分低,你要是老司机、几年不出险,可以考虑别家;要是新手或者经常跑长途,人保的安心感值那点差价。
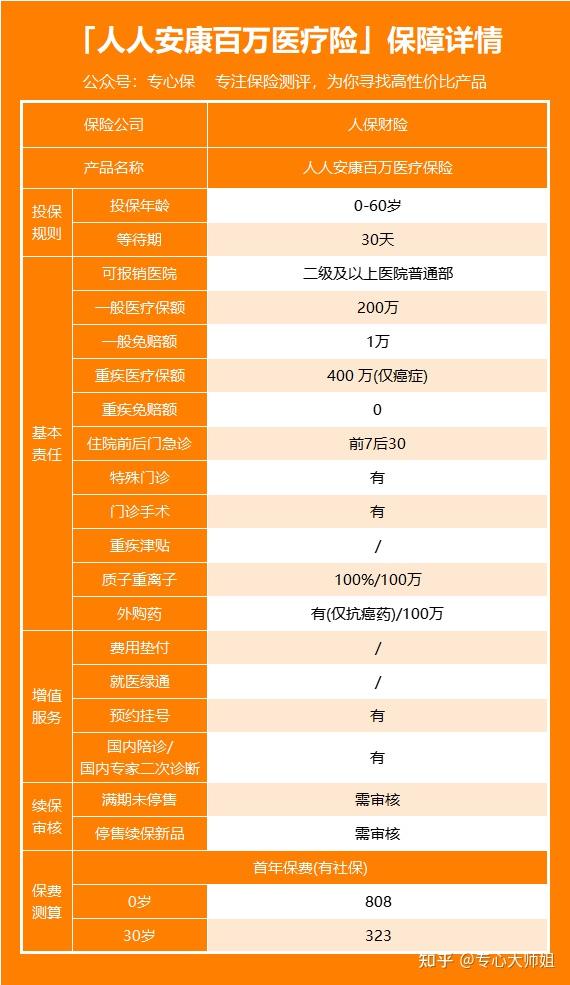
人保寿险的产品,说实话不如一些中小公司灵活,比如同样保额的重疾险,人保可能贵20%-30%,但它的优势是:条款清晰、不会突然停售、理赔稳定。我见过一些人保健康险的理赔案例,符合合同的基本都赔了,没那么多扯皮。
如果你身体有些小毛病(比如甲状腺结节),人保的核保可能比互联网产品宽松一点,但具体要看产品,别一概而论。
人保也有年金险、万能险,但记住一句话:保险姓“保”,理财型保险的收益率通常跑不赢通胀。你要是想存钱,不如分开买纯保障险+国债或存款,人保的理财险不是不能买,但别被“复利3.5%”之类的宣传冲昏头。
很多人担心这个。答案是:概率极低。人保是中央金融企业,财政部是大股东,真到极端情况,还有保险保障基金兜底,根据《保险法》,寿险公司即使破产,保单也会转让给其他公司,所以从安全性角度,人保几乎是满分。
但安全不等于适合你,就像坐飞机很安全,但你要去隔壁菜市场,没必要非得坐飞机。
我画个简单的判断逻辑,你对着看:
最后说个真事:我邻居王叔,开出租车的,去年撞了人,人保赔了对方医药费,他自己的车也修了,他跟我说:“贵是贵点,但半夜出事有人来,值。” 另一个朋友小李,自己上网买的小公司车险,便宜四百块,结果出险时查勘员两小时才到,气得他直骂。你看,没有绝对的好坏,只有合不合适。
写到这,我突然想起人保客服那句“您好,人保财险为您服务”,听多了烦,但真出事的时候,这句话还挺踏实的。
发表评论
暂时没有评论,来抢沙发吧~