汽车牌如何拆除?别急着撬,先看完这篇能省两百块
0
2026-10-08

上个月我邻居老张倒车,一不小心怼了后面等红灯的出租车,人没事,但两个车都花了脸,他下车第一句话就是:“没事,我有交强险。”
我当时站在路边,心里咯噔一下,交强险确实能赔,但它赔谁、赔多少、怎么赔,跟很多人想的不太一样,今天我就用费曼写作法——也就是“讲给小孩听”的思路,把交强险赔付这件事从头到尾捋一遍,别怕术语,咱们边聊边拆。
你可以把交强险想象成国家强制你买的一份“第三方责任险”,它不保你的车,也不保你的人,它保的是——你开车撞了别人,别人的人伤和财产损失。
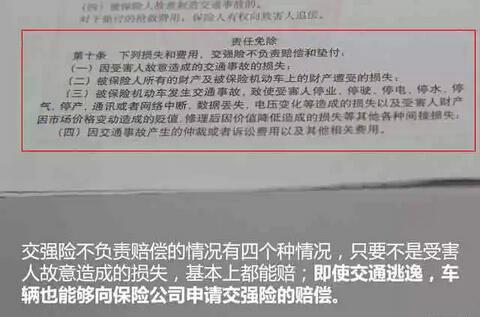
说白了,交强险是赔给被你撞的那个人的,你自个儿的修车钱、你自个儿的医药费,交强险一分不出,这跟商业三者险有点像,但交强险是法定的,不买不能上路。
赔付不是“花多少报多少”,而是分项限额、有责无责两种算法,我直接给你一张表,看完就清楚一半了。
| 赔付项目 | 有责限额(你全责/主责/同责) | 无责限额(你完全没责任) |
|---|---|---|
| 死亡伤残赔偿 | 180,000元 | 18,000元 |
| 医疗费用赔偿 | 18,000元 | 1,800元 |
| 财产损失赔偿 | 2,000元 | 100元 |
注意:这三个项目是分开算的,不能互相挪用,比如你撞了人,医疗费花了2万,交强险最多只出1.8万(有责情况下),剩下2000得你自己掏或者走商业险,财产损失更明显——你撞了辆劳斯莱斯,交强险最多赔2000块,剩下的你得卖房。
老张当时问我:“那我直接给出租车司机转钱行不行?”不行,千万别私了了再找保险公司,容易扯皮,正确流程是这样的:
坑一:无责也要赔。很多人以为“我没责任,交强险不赔”,错,无责限额虽然低(比如财产损失只赔100元),但依然要赔,这是交强险的“无过错赔付”原则。
坑二:同一事故多次赔付?交强险限额是每次事故的限额,不是每年,但如果你一年出三次事故,每次都用各自限额,第二年保费会涨到让你怀疑人生。
坑三:把人撞了,交强险先赔,不够再走商业三者险。顺序不能反,交强险是“第一道防线”,它赔完了,剩下的才轮到商业险,而且交强险不赔本车人员和被保险人——你撞了自己家人?不赔,你撞了坐你车上的朋友?不赔(除非买了车上人员责任险)。
坑四:精神损害抚慰金。交强险可以赔,但必须优先在死亡伤残限额里赔,而且需要法院判决或调解书明确。
假设你开车追尾了一辆宝马,交警判你全责,宝马维修费3万,司机轻微受伤医疗费5000元,你的交强险怎么赔?
看到了吧?交强险保额低、分项严,真出大事根本不够用,所以老司机都会再补一份商业三者险(建议100万起步)。
还有一点:交强险的赔付对象不包括本车人员和被保险人,你把自己撞了?自己掏钱,你撞了自家另一辆车?也不赔(视为同一被保险人财产)。
交强险怎么赔付,记住三句话:赔别人不赔自己,分三项不混用,无责也要赔但限额极低。 它不是万能险,而是底线险,真出了事故,先报交警和保险公司,别自己瞎垫钱、瞎承诺,该走代位求偿就走代位求偿(比如对方全责但不赔你,你可以找自己保险公司先赔再追偿)。
老张后来自己掏了三千多修出租车,因为交强险只赔了2000财产损失,他跟我说:“早知道商业险多买点了。” 我笑了笑,没说话,有些事,经历过才懂。
发表评论
暂时没有评论,来抢沙发吧~